
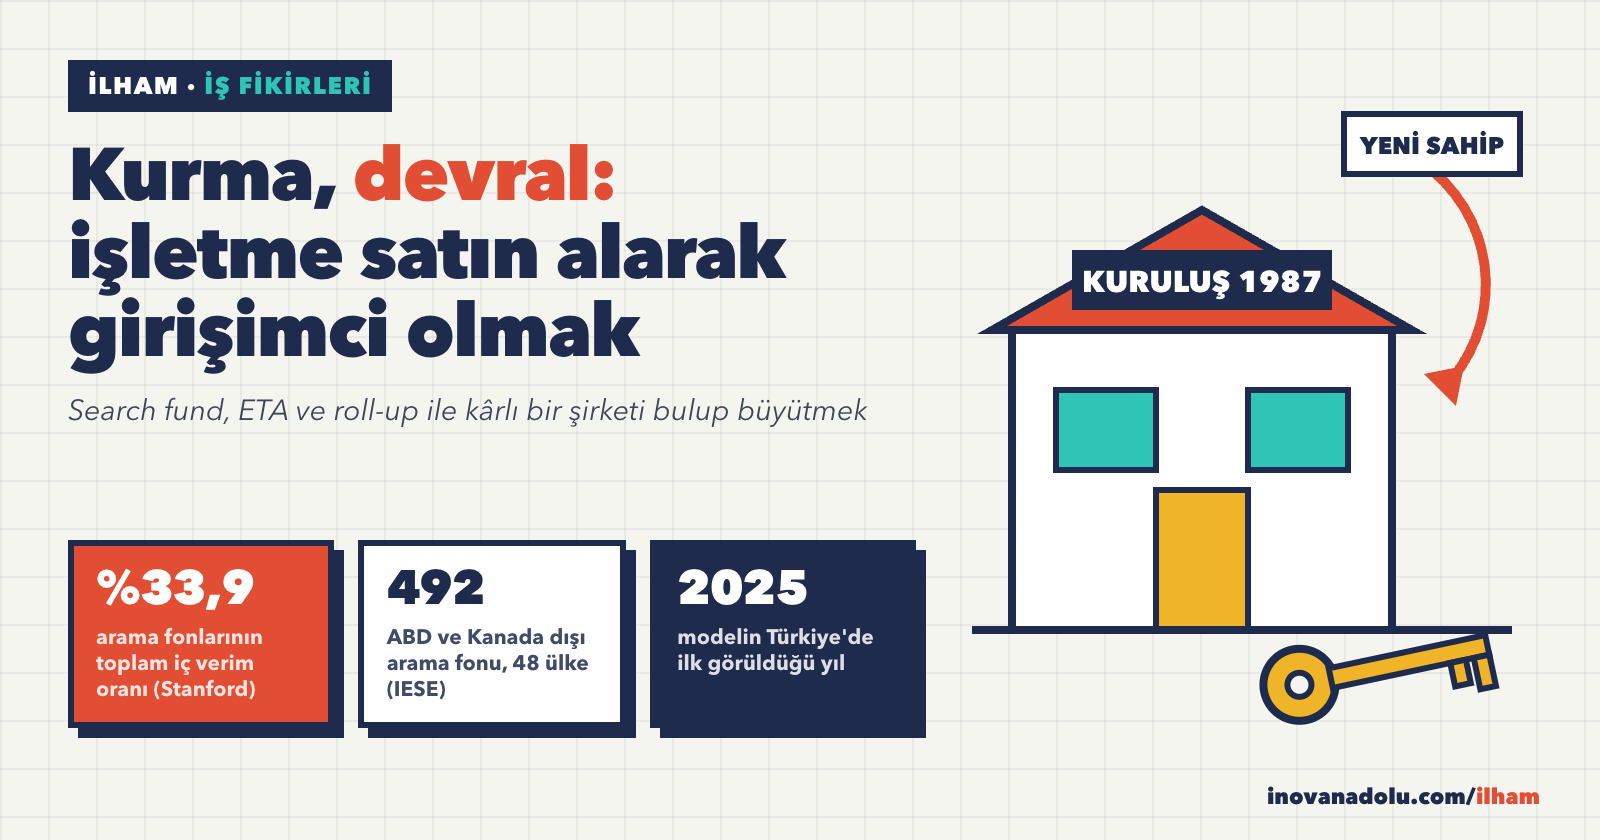
Bir organize sanayi bölgesinin kenarında, otuz yıldır civata, somun ve bağlantı elemanı satan bir toptancı düşünün. Kurucusu 68 yaşında. Müşteri listesinde yüz kırk fabrika var; bunların çoğu siparişini hâlâ telefonla veriyor. Depoyu ezbere bilen iki kalfa, tahsilatı takip eden bir muhasebeci, her ay düzenli kâr. Oğlu İstanbul'da bir bankada çalışıyor, kızı yurt dışında. Kimse "ben devralırım" demiyor. Usta da işini bir yabancıya nasıl satacağını bilmiyor; çünkü Türkiye'de böyle bir şeyin nasıl yapıldığını anlatan bir sistem yok.
Aynı gün, aynı şehirde, otuzlu yaşlarında, iyi bir şirkette yöneticilik yapmış biri sıfırdan girişim kurmak için fikir arıyor. Elinde biraz birikim, kafasında bir uygulama fikri, önünde de iyi bilinen bir istatistik: TÜİK'in iş demografisi verisine göre Türkiye'de kurulan girişimlerin iki yıllık hayatta kalma oranı yüzde 58,6 (Forbes Türkiye'nin TÜİK 2024 verisi haberi). Yani her on yeni işten dördü üçüncü yılını göremiyor.
Bu iki insanın birbirini bulması ABD'de artık bir meslek, bir yatırım sınıfı ve iş okullarında ders. Adı ETA: Entrepreneurship Through Acquisition, yani satın alma yoluyla girişimcilik. Türkçede bu konuyu anlatan neredeyse tek ciddi metin, Forbes Türkiye'nin Mayıs 2026'daki kısa yazısı; o da ABD verisiyle sınırlı. Daha önce sıkıcı ama çok kazandıran iş fikirleri yazısında devralmanın mantığına ve ticari işletme devrinin temel hukukuna kısaca değinmiştik. Bu sefer işin motoruna bakıyoruz: modeller nasıl çalışıyor, kim para kazanıyor, değerleme ve finansman nasıl kuruluyor, Türkiye'de bu masaya nasıl oturulur.
Sıfırdan kurmak yerine satın almak: üç model, tek fikir
ETA şemsiye bir kavram. Ortak fikir şu: ürün bulmak, müşteri bulmak ve ilk kârı görmek için yıllarca uğraşmak yerine, bunları zaten başarmış bir işletmeyi satın alıp yönetmek ve büyütmek. Girişimcinin işi "sıfırdan bire" çıkmak değil, "birden üçe" taşımak. Bunu yapmanın üç yaygın yolu var.
Geleneksel arama fonu (search fund)
Arama fonu, adının aksine bir fon değil, bir kişinin ya da iki ortağın kurduğu küçük bir yapı. Girişimci, Amerikan jargonuyla "searcher" (aramacı), önce bir grup yatırımcıdan arama sermayesi toplar. Bu para, şirket aradığı yaklaşık iki yıl boyunca mütevazı maaşını, seyahatlerini, hukuk ve finansal inceleme masraflarını karşılar. Uygun şirketi bulunca aynı yatırımcılara döner ve satın alma için asıl sermayeyi ister. Yatırımcıların bu ikinci turda ilk söz hakkı vardır, ama katılmak zorunda değildirler. Satın alma gerçekleşince aramacı şirketin genel müdürü olur ve emeğinin karşılığında hisse kazanır.
Model 1984'te ortaya çıktı ve en çok Stanford'da incelendi. Stanford'un girişimcilik merkezinin kurucularından ve modelin öncülerinden H. Irving Grousbeck, kendi yöneteceğin bir şirketin sahibi olmanın en doğrudan yolu olarak tarif ediyor.
Kendi parasıyla arama (self-funded search)
Burada aramacı arama döneminin masrafını kendisi üstlenir; maaşsız ya da yarı zamanlı arar. Şirketi bulduktan sonra banka kredisi, satıcı finansmanı ve birkaç yatırımcıyla satın almayı kurar. Bedeli: arama boyunca gelir yok. Ödülü: yatırımcılara arama döneminde hesap vermediği için şirkette çok daha büyük bir pay kalır. ABD'de daha küçük işletmeler bu yolla el değiştiriyor ve devlet destekli SBA kredisi bu modelin yakıtı. SBA'nın 7(a) programı 5 milyon dolara kadar kredi veriyor ve kullanım alanları arasında tam ya da kısmi sahiplik değişikliğini açıkça sayıyor.
Roll-up ve holding modeli
Roll-up, dağınık bir sektörde aynı türden küçük işletmeleri tek tek satın alıp tek çatı altında birleştirmek demek. İlk satın alınan şirket "platform" olur; muhasebe, satın alma, insan kaynakları, yazılım gibi ortak işler bir kez kurulur, sonradan katılan her işletme bu altyapıya bağlanır. Bir de daha sakin bir kuzeni var: holding modeli. Burada amaç birleştirip satmak değil, kârlı küçük şirketleri toplayıp uzun süre elde tutmak. İkisinin de dayandığı aritmetik aynı ve aşağıda birim ekonomisi bölümünde rakamıyla göreceğiz: küçük şirketler daha düşük çarpanlarla el değiştiriyor, büyükler daha yükseklerle.

| Yol | Başlangıç sermayesi | İlk kâra uzaklık | Kimin parası riskte | Girişimcinin payı |
|---|---|---|---|---|
| Sıfırdan girişim | Düşükten yükseğe, fikre göre | Belirsiz, çoğu zaman yıllar | Kurucu ve erken yatırımcılar | Başta yüksek, turlarla erir |
| Geleneksel arama fonu | Arama için yatırımcı parası | Satın alma günü | Ağırlıkla yatırımcılar | Üç dilimde, tek kişide yüzde 25'e kadar |
| Kendi parasıyla arama | Aramacının birikimi, sonra kredi | Satın alma günü | Aramacı, banka, satıcı | Genellikle çoğunluk |
| Roll-up ya da holding | Yüksek, her satın almada yeniden | İlk satın almada | Yatırımcılar ve kurucu ekip | Yapıya göre değişir |
Kırk yıllık bir deney: Stanford ve IESE rakamları ne söylüyor?
Arama fonlarının en sevdiğim yanı, kırk yıldır düzenli ölçülmesi. Stanford'un girişimcilik merkezi 1996'dan beri ABD ve Kanada'daki arama fonlarını izliyor ve Temmuz 2026'da en güncel çalışmasını yayımladı. Stanford GSB'nin duyurusuna göre bugüne kadar 850'yi aşkın arama fonu izlenmiş. Bunların yüzde 58'i bir şirket satın almayı başarmış; satın alma genellikle 20 ay civarında sürüyor. 2024 ve 2025'te satın alınan şirketlerin ortanca fiyatı 16 milyon dolar. 31 Aralık 2025 itibarıyla tüm fonların toplam iç verim oranı yüzde 33,9, yatırılan paranın katı olarak getirisi 4,75. Bu yıl ilk kez halka açık hisse piyasasıyla karşılaştırma da eklenmiş ve arama fonları bu karşılaştırmada öne çıkıyor. Aramacıların en çok hedeflediği sektörler hizmet, yazılım ve eğitim.
Bu rakamları okurken iki şeyi akılda tutmak gerekiyor. Birincisi, yüzde 33,9 toplu bir oran; birkaç çok büyük başarı ortalamayı yukarı çekiyor ve satın alınan şirketlerin bir kısmında yatırımcı para kaybediyor. İkincisi, aramacıların kabaca yüzde 42'si hiç şirket alamıyor. İki yılını verip eli boş dönmek bu modelin olağan sonuçlarından biri.
Asıl ilginç haber ise ABD dışından geliyor. İspanya'daki IESE İşletme Okulu, ABD ve Kanada dışındaki arama fonlarını izliyor. IESE'nin Ekim 2026'da yayımlanan çalışmasına göre 2025 sonu itibarıyla 48 ülkede 492 uluslararası arama fonu var. Bunların iç verim oranı yüzde 30'a, getiri katı 2,8'e çıkmış; tamamlanan aramaların yüzde 73'ü satın almayla bitmiş. 2025'te ilk kez ABD ve Kanada dışında kurulan arama fonu sayısı, bu iki ülkedekini geçmiş. Ve model 2025'te sekiz yeni ülkede ilk kez görülmüş: Malezya, Norveç, Suudi Arabistan, Singapur, Tayvan, Tayland, Uruguay ve Türkiye.
Türkiye bu listeye boş yere girmedi. Aramacıların buluştuğu Searchfunder platformunda İstanbul'dan iki ayrı paylaşım dikkat çekiyor. Birinde INSEAD mezunu bir aramacı, B2B hizmetler, sağlık ve yeşil ekonomi odaklı, Türkiye'ye özel geleneksel bir arama fonu için yatırımcı topladığını yazıyor. Diğerinde Harvard mezunu bir aramacı, euro ya da dolarla gelir elde eden ihracatçı KOBİ'leri hedeflediğini anlatıyor. Bunlar kendi beyanları, bağımsız doğrulanmış sonuçlar değil. Ama yön belli: model Türkiye'ye geldi, henüz kimse anlatmıyor.

Gümüş tsunami: dünyada kuşak devri dalgası
ABD'de "silver tsunami", yani gümüş tsunami denen şey, 1946 ile 1964 arasında doğan kuşağın işletmelerini devretme çağına gelmesi. Bu kuşak çok sayıda küçük işletme kurdu ve şimdi bırakıyor. Dünya gazetesinin aktardığı McKinsey tahminine göre ABD'de 2035'e kadar 6 milyon küçük ve orta ölçekli işletme el değiştirebilir; bunların 1 milyondan fazlası satışa çıkabilir ve toplam değeri 5 trilyon dolar olarak tahmin ediliyor. Forbes Türkiye'nin aktardığı JPMorgan Chase araştırması da aynı resmi çiziyor: küçük işletme sahiplerinin yüzde 40'ı önümüzdeki on yılda emekli olmayı planlıyor, yüzde 70'inin ya hiç resmi devir planı yok ya da plan çok erken aşamada.
Almanya'da tablo daha da keskin. Devlet kalkınma bankası KfW'nin Ocak 2026 tarihli devir araştırmasına göre 2029 sonuna kadar her yıl yaklaşık 109 bin orta ölçekli işletme bir halef arayacak. Ama ilk kez bir ters işaret de var: her yıl yaklaşık 114 bin işletme, kurucu kuşak bıraktığında kapıyı tamamen kapatmayı planlıyor. Yani devredilmek isteyenlerden daha fazlası kapanmayı seçiyor. Satıcıların fiyat beklentisi de 2019'dan bu yana ortalama yüzde 34 artmış. deutschland.de'nin Türkçe yazısı, Almanya'da devir sorununa çözüm arayan yaklaşık 15 arama fonundan ve kamunun işlettiği nexxt-change adlı devir borsasından söz ediyor.
Japonya ise bu filmin en ileri bölümü. Japonya'nın işletme devri sorununu anlatan kayda göre 2019 KOBİ Beyaz Kitabı, 70 yaşını geçmiş KOBİ sahibi sayısının 2,45 milyonu aşacağını ve bunların yaklaşık 1,27 milyonunun halefi olmayacağını öngördü. Aynı kaynakta, Japonya'da devirlerin yüzde 55,4'ünün aile içinde, yüzde 16,5'inin ise dışarıdan alıcıya satış yoluyla yapıldığı belirtiliyor. Japonya'da bu boşlukta, işletme alıcısıyla satıcısını buluşturan Japan M&A Center gibi aracı kurumlar ve çevrim içi eşleştirme hizmetleri öne çıktı.
Türkiye bu dalganın gerisinde ama aynı yöne gidiyor. TÜİK'in İstatistiklerle Yaşlılar 2025 verisine göre 65 yaş ve üstü nüfus 9 milyon 583 bini aştı ve beş yılda yüzde 20,5 arttı; ana senaryoda yaşlı nüfusun payının 2030'da yüzde 13,5'e çıkması bekleniyor. Bu nüfusun ekonomiye açtığı fırsatları gümüş ekonomi yazısında ele almıştık; işletme sahipliği tarafı ise ayrı bir hikâye. 1980'ler ve 1990'larda dükkân, atölye ve küçük fabrika kuran kuşak bugün altmışlı ve yetmişli yaşlarında.

Öncüler ve platformlar: bu işi kim, nasıl yapıyor?
Arama fonları tek tek küçük yapılar olduğu için tanınmış "marka" az. Ama modelin çevresinde büyüyen birkaç örnek, işin nereye gittiğini iyi gösteriyor.
Teamshares. ABD'de emekli olmak isteyen sahiplerden küçük işletmeleri satın alıyor ve zamanla sahipliği çalışanlara devrediyor. Şirketin işletme aracılarına yönelik sayfasına göre 30'dan fazla eyalette, 40'tan fazla sektörde 90'ı aşkın küçük işletme satın almış ve 1.800'den fazla çalışanı ortak yapmış. Hedeflediği işletmelerin yıllık faiz, vergi ve amortisman öncesi kârı (EBITDA) 0,5 ile 10 milyon dolar arasında. Satıcıya altı aydan üç yıla kadar ücretli bir geçiş dönemi öneriyor. Bu son ayrıntı önemli: devralmada en değerli varlık çoğu zaman kurucunun kafasındaki bilgi.
Constellation Software. Roll-up ve holding mantığının en uzun soluklu örneği. 1995'te Mark Leonard'ın kurduğu Kanadalı şirket, belli bir sektöre özel yazılım yapan küçük şirketleri satın alıp kalıcı olarak elinde tutuyor; satın aldığı işletme sayısı 500'ü aşıyor ve bu satın almaların çoğu 5 milyon dolardan küçük. Her şirket kendi yönetimiyle bağımsız çalışıyor, üretilen nakit yeni satın almalara gidiyor. Bu modelin Türkiye'deki karşılığını, serinin dikey SaaS ve meslek yazılımları yazısında ayrıca konuşuyoruz.
Pazar yerleri ve topluluklar. ABD'de BizBuySell gibi ilan siteleri, internet işleri için Acquire.com ve Flippa gibi pazar yerleri, aramacıların buluştuğu Searchfunder gibi topluluklar var. İşletme aracılarının meslek birliği IBBA, her çeyrek kapanan işlemlerin çarpanlarını ve finansman yapısını yayımlıyor. Türkiye'de internet işleri tarafında bu pazar yavaş yavaş oluşuyor; toplulukta hazır web sitesi ya da mikro SaaS satın almanın çarpanlarını tartışan bir başlık da var. Fiziksel işletmeler tarafında ise ortada ilan sitelerinin "devren satılık" kategorileri ve kulaktan kulağa bir pazar var.
Para nasıl kazanılıyor: birim ekonomisi
Aramacının hesabı
Geleneksel arama fonunun ekonomisi oldukça standart. Altss'in arama fonu ekonomisi özetine göre tipik arama sermayesi aramacı başına 400 ile 500 bin dolar arasında ve yaklaşık iki yıllık maaşı, idari giderleri ve inceleme masraflarını karşılıyor. Bu para genellikle 35 ile 50 bin dolarlık "birimler" halinde toplanıyor; örnek hesapta 12 birim, toplam 450 bin dolar. Satın alma gerçekleşince yatırımcıların arama sermayesi çoğu zaman yüzde 150 oranında değerlenerek satın alma hisselerine dönüşüyor; 450 bin dolar, 675 bin dolarlık paya çevriliyor. Bu, iki yıl boyunca riskli bir aramayı finanse etmenin ödülü.
Aramacı ise tek başınaysa şirketin yüzde 25'ine, ortaklıkla arıyorsa yüzde 30'una kadar pay kazanabiliyor. Bu pay üç eşit dilime bölünüyor: birinci dilim satın alma günü, ikinci dilim genellikle dört yıl şirkette kalmaya bağlı olarak, üçüncü dilim ise performansa bağlı olarak hak ediliyor. Performans dilimi çoğu zaman yatırımcının net iç verim oranına bağlanıyor; yüzde 20'de açılmaya başlayıp yüzde 35'te tamamlanıyor. Yani aramacı ancak yatırımcısı iyi kazandığında tam payına ulaşıyor.
Çarpan arbitrajı: küçük ucuz, büyük pahalı
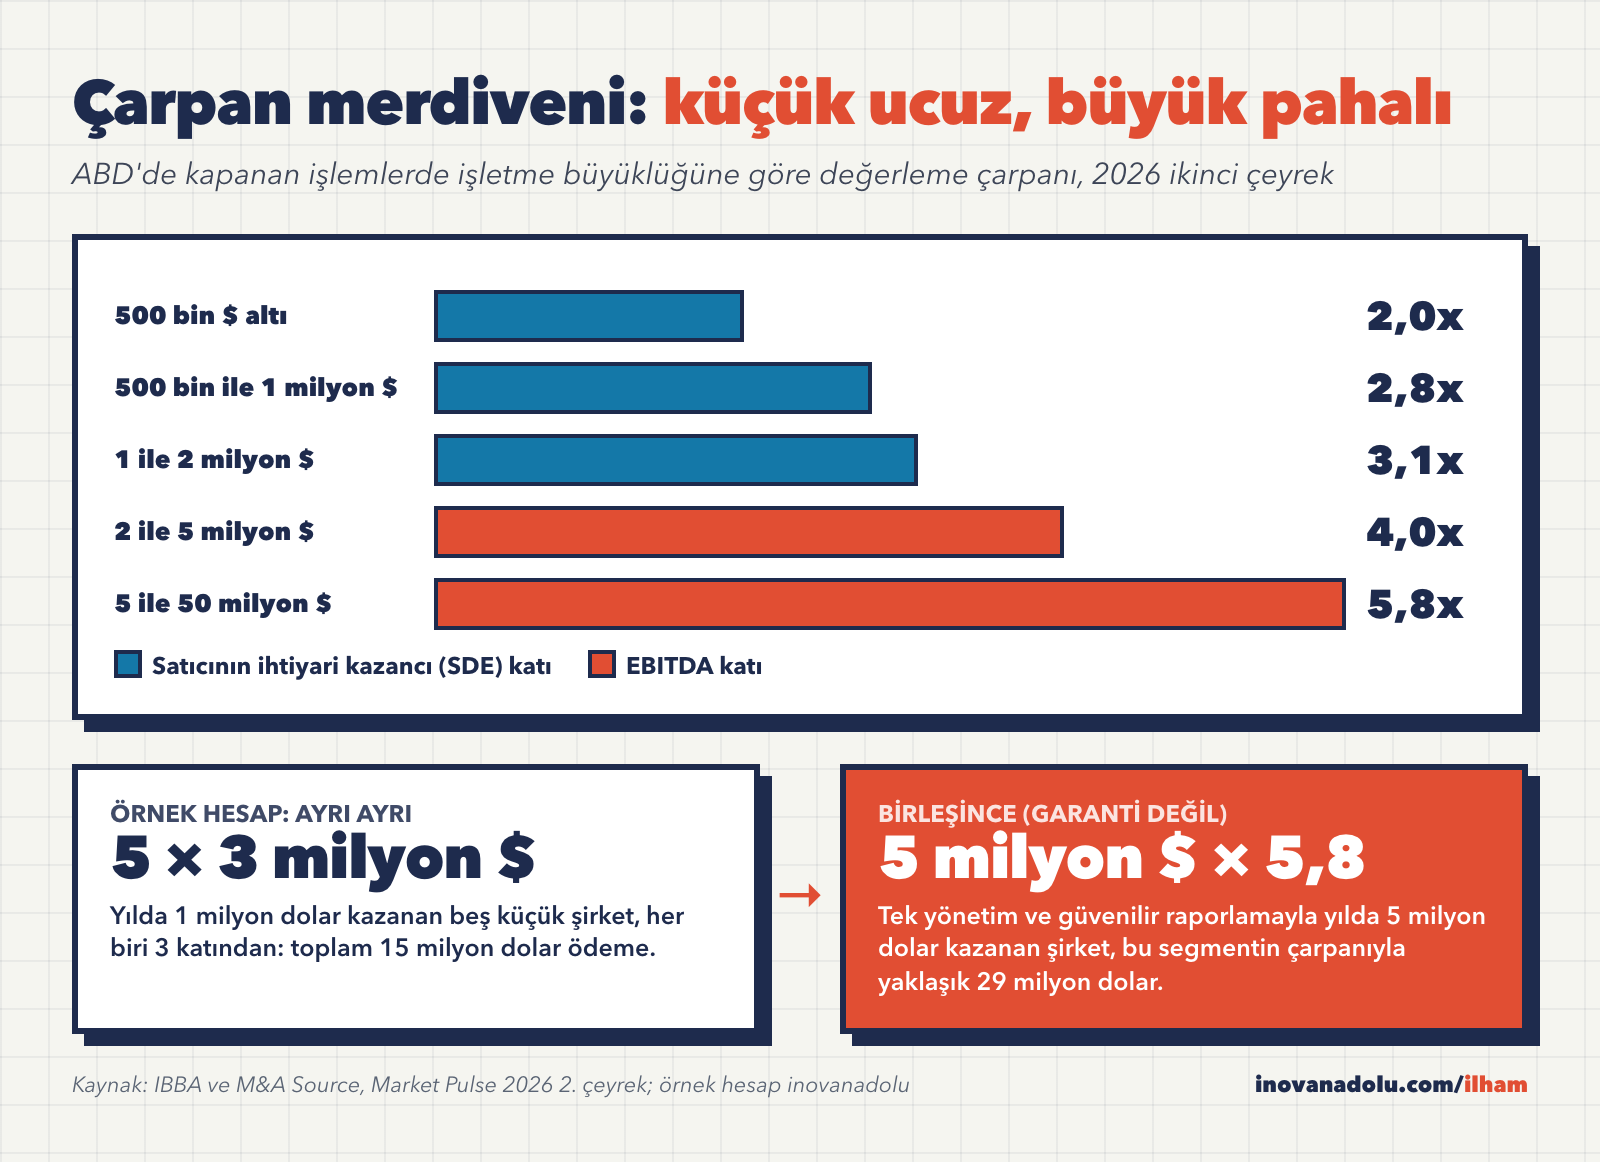
Satın alma yoluyla girişimciliğin ve özellikle roll-up'ın asıl motoru çarpan farkı. İşletme aracılarının birliği IBBA'nın 2026 ikinci çeyrek Market Pulse özetine göre ABD'de 500 bin doların altındaki işletmeler satıcının ihtiyari kazancının (SDE) yaklaşık 2 katına el değiştiriyor. SDE, sahibin kendi maaşı ve şirkete yüklediği kişisel harcamalar geri eklenmiş kâr demek. 1 ile 2 milyon dolar arası işletmelerde çarpan 3,1'e, 5 ile 50 milyon dolar arasında ise EBITDA'nın 5,8 katına çıkıyor.
| İşletme değeri (ABD) | Değerleme ölçütü | Çarpan (2026 2. çeyrek) | Satıcı finansmanı payı |
|---|---|---|---|
| 500 bin dolar altı | SDE | 2,0 | yüzde 11 |
| 500 bin ile 1 milyon dolar | SDE | 2,8 | yüzde 6 |
| 1 ile 2 milyon dolar | SDE | 3,1 | yüzde 7 |
| 2 ile 5 milyon dolar | EBITDA | 4,0 | yüzde 9 |
| 5 ile 50 milyon dolar | EBITDA | 5,8 | yüzde 6 (ayrıca yüzde 7 kazanç payı) |
Tablonun söylediği basit bir şey var. Yılda 1 milyon dolar kazanan beş küçük şirketi tek tek 3 katından satın alırsanız 15 milyon dolar ödersiniz. Bu beş şirketi tek yönetim, tek muhasebe, ortak satın alma ve profesyonel raporlamayla birleştirip yılda 5 milyon dolar kazanan tek bir şirket haline getirirseniz, alıcı gözünde artık 5 ya da 6 katlık bir şirketsiniz. Aradaki fark, roll-up'ın vaat ettiği değer. Ama dikkat: bu fark ancak birleşmenin gerçekten çalışması, yani müşterilerin kalması, ekiplerin uyum sağlaması ve raporlamanın güvenilir hale gelmesiyle oluşur. Kâğıt üzerindeki aritmetik tek başına bir şey kazandırmaz.
Tablonun son sütunu da önemli bir ders veriyor. ABD'deki küçük işlemlerde bedelin büyük kısmı kapanışta nakit ve banka kredisiyle ödeniyor; satıcı finansmanı en küçük segmentte yüzde 11 düzeyinde. Bu oran, ucuz ve devlet garantili kredinin olduğu bir pazarı yansıtıyor. Türkiye'de denklem farklı; bunu finansman bölümünde konuşacağız.
Türkiye'de neden boşluk var?
Türkiye'de işletme devri elbette her gün oluyor. Kahvehane, eczane, oto yıkama, kırtasiye devren satılıyor. Ama bu işlemlerin çoğu dükkânın kendisinin, yani yerin, demirbaşın ve hava parasının el değiştirmesi. Kârlı, çalışanlı, kurumsal müşterili, yirmi otuz yıllık bir işletmenin profesyonel bir yöneticiye planlı biçimde devredilmesi ise nadir. Bunun birkaç nedeni var.
Devir planı olmayan kurucular. Türkiye'de işletmelerin büyük çoğunluğu aile işletmesi ve devir genellikle "oğlum ya da kızım devralır" varsayımıyla yürüyor. Bu varsayım çoğu zaman tutmuyor. Toplulukta aile şirketinde ikinci kuşağa geçişin gerçek zorluklarını anlatan başlık, bu gerilimin sahadaki halini iyi gösteriyor. Küresel tablo da benzer: Deloitte'un 2026 aile işletmeleri araştırmasına göre aile şirketlerinin yüzde 40'ı önümüzdeki on yılda liderlik değişimi yaşayacak ya da buna hazırlanacak; plan olduğunu söyleyenlerin ancak yarısı kadarının kapsamlı ve yapılandırılmış bir planı var.
Kurumsal olmayan bilgi. Pek çok işletmede fiyatlar, tedarikçi ilişkileri, hangi müşterinin ne zaman ödeyeceği ustanın kafasında. Ustaların emekli olup çırağın gelmediği işletmelerde değer, kurucuyla birlikte kapıdan çıkıyor. Bu, devralmayı zorlaştırıyor; ama aynı zamanda fiyatı aşağı çekiyor ve doğru geçiş planıyla bu bilgiyi sisteme taşıyan alıcıya avantaj sağlıyor.
Kayıt dışılık ve güvensiz rakamlar. Türk küçük işletmesinde "gerçek kâr" ile "beyan edilen kâr" arasındaki fark, değerlemeyi en çok zorlaştıran konu. Alıcı, kayıt dışı kâra para ödemek istemez; satıcı da onu yok saymak istemez. Bu yüzden Türkiye'de devir pazarlığı çoğu zaman kimsenin tam güvenmediği rakamlar üzerinden yürüyor.
Finansman araçlarının eksikliği. ABD'deki SBA kredisinin Türkiye'de birebir karşılığı yok. Küçük bir işletmeyi satın almak için bankaya gittiğinizde karşınıza çoğunlukla teminat şartı çıkıyor. Bu yüzden Türkiye'de devralmalar ya alıcının kendi parasıyla ya da satıcının vadeye razı olmasıyla yapılıyor.
Aracı ekosisteminin yokluğu. ABD'de işletme aracıları, değerleme uzmanları, satın almaya özel avukatlar ve aramacı toplulukları var. Türkiye'de birleşme ve devralma (M&A) danışmanlığı büyük şirketlere odaklı; 5 ile 50 milyon TL arası bir işletmenin devri kimsenin ilgi alanında değil. İşte boşluk tam burada. Hem aramacı olmak, hem de aramacılara ve satıcılara hizmet veren bir iş kurmak için.
Türkiye'de sorun satılık işletme yokluğu değil; satılık olduğunu bilmeyen işletmeler ve onları nasıl alacağını bilmeyen alıcılar.
Değerleme: Türkiye'de bir işletmeye ne kadar ödenir?
Türkiye'de küçük işletme devirleri için IBBA'nınki gibi düzenli yayımlanan bir çarpan verisi bulamadım. Devren satılık ilanlarında sık rastlanan "kendini şu kadar yılda çıkarır" ifadesi aslında kaba bir çarpan: "üç yılda çıkarır" diyen satıcı, yıllık kârın üç katını istiyor demektir. Bu çerçeveyi daha sağlam hale getirmek için dört adım öneriyorum.
- Kârı normalleştir. Son üç yılın kârından başla. Sahibin kendine ödediği maaşı geri ekle, ama yerine koyacağın profesyonel yöneticinin piyasa maaşını düş. Şirkette çalışan aile bireylerinin maaşlarını, şirkete yazılmış kişisel araç ve harcamaları ayıkla. Tek seferlik gelir ya da giderleri çıkar. Elde ettiğin rakam, satıcının ihtiyari kazancının Türkiye'deki karşılığıdır.
- Kayıt dışını ayrı masaya koy. Beyan edilmemiş kâra değer biçme. Bunun hem hukuki hem pratik nedeni var: devraldıktan sonra o kârı kayıt dışı üretmeye devam etmek istemezsin, kayda alındığında ise vergiyle birlikte küçülür. Satıcı bu kâr için ısrar ediyorsa, aşağıda anlatacağım kazanç payı bunu çözmenin dürüst yolu.
- Enflasyonu ayıkla. TL bazında ciro her yıl artıyor diye işletme büyüyor sanma. Ciroyu ve kârı ya döviz ya da reel olarak karşılaştır. Adet, sipariş sayısı, müşteri sayısı gibi fiziksel göstergeler enflasyondan arınmış en temiz büyüme ölçüsüdür.
- Riske göre çarpanı ayarla. Müşterilerin yüzde 30'undan fazlası tek bir firmadan geliyorsa, işin tamamı kurucunun kişisel ilişkilerine bağlıysa, makineler yaşlıysa ya da kira sözleşmesi belirsizse çarpan düşmeli. Sözleşmeli, tekrarlayan geliri olan, kurucu olmadan da çalışabilen işletmeler daha yüksek çarpanı hak eder.
Bütün bu süreç, satın alma öncesi inceleme, yani due diligence ile birleşiyor: banka hesap dökümlerinin beyanla tutup tutmadığı, en büyük on müşterinin son üç yıllık hareketi, tedarikçi borçları, SGK ve vergi kayıtları, çalışanların kıdem süreleri, kira ve ruhsat durumu. Toplulukta değerlemenin nasıl belirlendiği üzerine açılan başlık girişim değerlemesine odaklı ama çarpan mantığını anlamak için iyi bir başlangıç.
Finansman: satıcı finansmanı, kazanç payı ve ortak sermaye
Türkiye'de devralmayı mümkün kılacak şey, bedelin tamamını peşin ödemek zorunda olmamak. Bunun üç ana aracı var ve hepsi sözleşmeyle kuruluyor.
Satıcı finansmanı
Satıcı, bedelin bir kısmını vadeye yayar; alıcı bu kısmı işletmenin ürettiği nakitten öder. Türkiye'de pratikte senet ya da taksitli ödeme planı olarak karşımıza çıkar. Bunun iki faydası var. Birincisi, alıcının peşin ihtiyacını düşürür. İkincisi, satıcının işin devamına güvendiğini gösterir; işi batmak üzere olan birine satan satıcı vade vermek istemez. Yüksek enflasyon ortamında satıcı vadeli kısmın erimesinden korkacaktır; bu yüzden taksitlerin döviz, altın ya da TÜFE'ye endekslenmesi, ya da daha kısa vade karşılığında biraz daha yüksek bedel konuşulabilir. Bu bir satın alma finansmanı türü ve sözleşmede teminat, gecikme ve erken ödeme maddelerinin açık yazılması gerekir.
Kazanç payı (earn-out)
Kazanç payı, bedelin bir kısmının gelecekteki performansa bağlanması. Örneğin "devirden sonraki iki yılda brüt kâr şu düzeyi aşarsa satıcıya ayrıca şu kadar ödenir." Satıcı "işim aslında çok daha kârlı" diyor ama bunu belgeleyemiyorsa, kazanç payı iki tarafın da yüzünü kurtarır: iddia doğruysa satıcı kazanır, değilse alıcı ödemez. IBBA verisinde kazanç payının ABD'de en çok büyük işlemlerde, yüzde 7 düzeyinde kullanıldığı görülüyor. Türkiye'de ölçütü ciro yerine brüt kâr ya da tahsilat olarak seçmek, ölçümü de reel ya da dövize endeksli yapmak daha sağlıklı. Aksi halde enflasyon, hiçbir şey değişmeden satıcıya kazanç payını kendiliğinden kazandırır.
Ortak sermaye ve yatırımcılar
Peşin kısmın tamamını kendin karşılayamıyorsan, arama fonunun küçük ölçekli bir uyarlaması mümkün: birkaç melek yatırımcı ya da tanıdık işadamından, belirli bir sektörde belirli büyüklükte bir şirket bulma şartıyla sermaye taahhüdü almak. Türkiye'de bu yatırımcılar girişim sermayesi dünyasından çok, kendi işini kurmuş ve nakit akışı olan şirketlere yatırım yapmayı anlayan sanayiciler ve serbest meslek sahipleri olacaktır. Toplulukta Yatırım ve Girişim Sermayesi kanalı bu tür ortaklıkları tartışmak için doğru yer; ortak mı alsam kredi mi çeksem başlığı da aynı ikilemi işletme sahibi gözünden anlatıyor.
Aşağıdaki tablo, tamamen varsayıma dayanan bir örnek yapı. Rakamlar yuvarlak, nominal TL, vergi öncesi ve faizsiz; amaç mekanizmayı göstermek, bir getiri vaat etmek değil.
| Kalem (örnek varsayım) | Tutar | Açıklama |
|---|---|---|
| Normalleştirilmiş yıllık kâr | 5 milyon TL | Sahibin maaşı geri eklenmiş, kayıt dışı hariç |
| Anlaşılan bedel (3 kat) | 15 milyon TL | Kabaca, riske göre değişir |
| Alıcının kendi sermayesi | 2,5 milyon TL | Peşin |
| Ortak yatırımcılar | 5 milyon TL | Peşin, karşılığında azınlık payı |
| Satıcı finansmanı | 4,5 milyon TL | 36 ay, yılda 1,5 milyon TL |
| Kazanç payı (en fazla) | 3 milyon TL | 2 yıl, brüt kâr hedefine bağlı |
| Yeni yöneticinin (senin) maaşı | yılda 1,5 milyon TL | Kârdan düşülür |
| 1. ve 2. yıl kalan nakit | yılda 0,5 milyon TL | 5 eksi 1,5 maaş, eksi 1,5 senet, eksi 1,5 kazanç payı |
| 3. yıl kalan nakit | 2 milyon TL | Kazanç payı bitmiş, son senet yılı |
Bu tablodaki asıl ders, ilk iki yılın ne kadar dar geçtiği. Kâr yüzde 10 düşer ve kazanç payı yine de ödenirse yıllık kalan nakit sıfıra iner. Bu yüzden devralan girişimcinin ilk kuralı, işletmeyi devraldığı gün değiştirmeye kalkışmamak ve nakit tamponunu korumak. İkinci ders: kazanç payı yalnızca hedef tutarsa ödendiği için, kötü senaryoda kendiliğinden küçülen bir yük. İyi kurulmuş bir yapı, kötü yılda alıcıyı boğmaz.

Hukuki ve vergi çerçevesi: genel hatlar
Bu bölüm bir hukuk rehberi değil, hangi sorulara cevap araman gerektiğini gösteren bir harita. Her devirde bir avukat ve bir mali müşavirle, mümkünse yeminli mali müşavirle çalış.
Varlık mı alıyorsun, şirket payı mı? İlk ve en büyük karar bu. Şahıs işletmesini ya da bir işletmenin varlıklarını devralıyorsan, ticari işletme devri hükümleri devreye girer; bunun Türk Ticaret Kanunu ve Borçlar Kanunu'ndaki temel kurallarını sıkıcı işler yazısında kısaca anlatmıştık. Limited ya da anonim şirketin paylarını satın alıyorsan, şirket olduğu gibi kalır; geçmişteki bütün vergi, SGK ve sözleşme yükümlülükleriyle birlikte. Pay devri kâğıt üzerinde daha basit görünür ama geçmiş riskleri de seninle birlikte gelir.
Limited şirket payı devri. Türk Ticaret Kanunu'nun 595. maddesine göre limited şirkette esas sermaye payının devri yazılı yapılır ve tarafların imzaları noterce onaylanır; şirket sözleşmesinde aksi öngörülmedikçe devir için genel kurulun onayı gerekir. Topluluktaki limited şirkette hisse devri başlığı uygulamadaki ayrıntıları tartışıyor.
Çalışanlar. İş Kanunu'nun 6. maddesine göre işyeri devredildiğinde mevcut iş sözleşmeleri bütün hak ve borçlarıyla devralana geçer. Çalışanların kıdem süreleri sıfırlanmaz; yirmi yıllık bir kalfanın kıdem tazminatı yükü artık senin yükündür. Devirden önce doğmuş ve devir tarihinde ödenmesi gereken borçlardan devreden ve devralan birlikte sorumludur; devredenin bu sorumluluğu iki yılla sınırlı. Değerlemede birikmiş kıdem yükünü mutlaka hesaplayıp bedelden düşmek gerekir. SGK prim borçları için de devirde sorumluluk kuralları bulunduğunu mali müşavirinle konuş.
Vergi. Varlık devrinde makine, stok, marka gibi her kalemin satışı ayrı vergi sonuçları doğurabilir; KDV, damga vergisi ve faturalandırma bu yapıda gündeme gelir. Pay devrinde ise satıcının elde ettiği kazancın vergilendirilmesi şirket türüne, payın ne kadar süredir elde tutulduğuna ve satıcının gerçek kişi mi şirket mi olduğuna göre değişebilir. Bu fark, satıcının hangi yapıyı tercih edeceğini ve dolayısıyla fiyatı doğrudan etkiler. Bu yüzden yapı kararını vergi danışmanıyla birlikte, fiyat konuşulmadan önce ver.
Ruhsatlar ve izinler. Bazı işlerde izin kişiye bağlıdır ve devirle kendiliğinden geçmez: mesleki faaliyet belgeleri, sağlık ve eğitim kurumlarının izinleri, çevre izinleri, bayilik ve distribütörlük sözleşmeleri. Devir sözleşmesini imzalamadan önce bunların yeni sahibe nasıl geçeceğini yazılı olarak netleştir.
Rekabet. Birleşme ve devralmalar belirli ciro eşiklerini aşarsa Rekabet Kurumu iznine tabidir. Tek bir küçük devirde bu nadiren gündeme gelir; ama bir roll-up büyüdükçe her yeni satın almada eşikleri kontrol etmek gerekir. Bu sorular için topluluktaki Şirket, Vergi ve Hukuk kanalı iyi bir ilk durak.
Türkiye'de devralınabilecek işletmeler: altı somut fikir
İyi bir devralma adayının ortak özellikleri belli: en az on yıllık geçmiş, düzenli ve tekrarlayan müşteri, kurucu olmadan da dönebilecek bir ekip, teknolojiyle çökmeyecek ama teknolojiyle iyileşebilecek bir iş. Aşağıdaki altı fikir, Türkiye'nin yapısına göre seçildi. Başlangıç maliyetleri kabaca ve örnek varsayımdır; her işletmenin kârı ve fiyatı ayrı incelenmeli.
1. İklimlendirme, klima ve havalandırma servislerini birleştirmek
ABD'de arama fonlarının ve özel sermayenin en sevdiği sektörlerden biri ısıtma, soğutma ve havalandırma servisleri. Türkiye'de her ilçede bir ya da birkaç küçük klima montaj ve bakım firması var; çoğu kurucusunun telefonuyla yönetiliyor. Müşteri: siteler, ofisler, mağazalar, oteller. Gelir modeli: montaj gelirinin yanında yıllık bakım sözleşmeleri; asıl değer tekrarlayan bakım geliri. Başlangıç: kabaca birkaç milyon TL'lik bir platform firma, sonra aynı şehirde iki üç küçük firma. İlk adım: şehrindeki firmaların kaçının bakım sözleşmesi olduğunu ve sahiplerinin yaşını haritalamak.
2. Sektöre özel küçük yazılım evlerini toplamak
Türkiye'de eczanelere, oto servislerine, apartman yönetimlerine, sürücü kurslarına, kooperatiflere program yazan, yirmi yıldır aynı müşterilerle çalışan küçük yazılım firmaları var. Kurucu yorgun, kod eski, ama müşteriler bırakmıyor. Müşteri: bu yazılımı kullanan işletmeler. Gelir modeli: yıllık lisans ve bakım ücreti, bulut sürüme geçişle abonelik. Başlangıç: yıllık bakım gelirinin birkaç katı; küçük olanlar görece düşük bedellerle el değiştirebilir. İlk adım: bir dikeyde, örneğin oto servis programlarında, kaç küçük yazılım evi olduğunu çıkarıp kurucularla tanışmak. Constellation'ın modelinin yerel uyarlaması.
3. Mali müşavirlik müşteri portföylerini birleştirmek
Emekliliği yaklaşan serbest muhasebeci mali müşavirlerin yüzlerce müşterilik portföyleri var ve bu portföyler aylık düzenli ücret getiriyor. Önemli şart: bu meslek yasal olarak meslek mensuplarına ait; dışarıdan biri olarak ancak bir meslek mensubuyla ortaklık kurarak ya da mesleğin sahibi bir mali müşaviri finanse ederek girebilirsin. Ayrıntıyı mutlaka meslek odasından ve bir avukattan öğren. Gelir modeli: aylık sabit ücret. İlk adım: büyümek isteyen genç bir mali müşavirle ortaklık kurup emekli olmak isteyen meslektaşlarının portföylerini kademeli devralmak; dijital ön muhasebe altyapısıyla birim maliyeti düşürmek.
4. Endüstriyel sarf ve bağlantı elemanı toptancıları
Yazının başındaki civata toptancısı bu kategoride. Organize sanayi bölgelerinde rulman, hırdavat, kaynak sarfı, iş güvenliği malzemesi satan toptancılar fabrikaların günlük ihtiyacını karşılıyor. Müşteri: fabrikalar ve atölyeler. Gelir modeli: marj üzerinden satış; değer, müşteri ilişkisinde ve stok bilgisinde. Başlangıç: işletme bedeli artı stok; stok değeri ayrıca sayılmalı. İlk adım: devraldıktan sonra yapılacak en hızlı iyileştirme, telefonla gelen siparişi dijital sipariş ve otomatik stok yenilemeye çevirmek. Toplulukta Üretim ve Sanayi kanalı bu işletmelerin sahipleriyle tanışmak için iyi bir yer.
5. Etiket ve ambalaj baskı atölyeleri
Gıda, kozmetik ve kimya üreticilerine etiket ve küçük seri ambalaj basan atölyeler genellikle yerel müşterilere bağlı ve ustası kim ise iş odur. Müşteri: KOBİ üreticiler, e-ticaret markaları. Gelir modeli: tekrarlayan siparişler; bir müşteri ürünü sattıkça yeniden etiket ister. Başlangıç: makine parkının yaşı fiyatı belirler; eski makineler için yenileme bütçesi ayrılmalı. İlk adım: makinelerin bağımsız bir teknik ekspertizini yaptırmak ve en büyük on müşterinin sipariş düzenliliğini incelemek.
6. Döviz kazanan küçük ihracatçı üreticiler
Searchfunder'daki Türk aramacılarının argümanı burada: euro ya da dolarla satan küçük üreticiler, TL bazlı enflasyon riskine karşı doğal korumaya sahip ve yabancı yatırımcı için anlaşılır. Müşteri: yurt dışındaki alıcılar. Gelir modeli: ihracat satışları. Başlangıç: görece yüksek; arama fonu yapısına ya da ortaklara ihtiyaç duyar. İlk adım: ihracatçı birliklerinin üye listelerinden, 15 ile 30 yıllık, kurucusu altmış yaşını geçmiş firmaları belirleyip doğrudan iletişime geçmek.
| Fikir | Gelir türü | Peşin sermaye ihtiyacı | Roll-up uygunluğu | Ana risk |
|---|---|---|---|---|
| Klima ve havalandırma servisi | Bakım sözleşmesi, tekrarlayan | Orta | Yüksek | Teknisyen kaybı |
| Sektöre özel yazılım evi | Lisans ve bakım, tekrarlayan | Düşük ile orta | Yüksek | Eski kod, tek geliştirici |
| Mali müşavirlik portföyü | Aylık sabit ücret | Düşük ile orta | Yüksek | Mesleki ruhsat şartı |
| Endüstriyel sarf toptancısı | Marjlı satış, düzenli | Orta ile yüksek (stok) | Orta | Tahsilat ve vade |
| Etiket ve ambalaj baskı | Tekrarlayan sipariş | Orta | Orta | Makine yaşı |
| Döviz kazanan ihracatçı | İhracat satışı | Yüksek | Düşük | Tek büyük alıcı |

Riskler ve kim için uygun değil?
Devralma, girişimciliğin "kolay yolu" değil. Riskler farklı yerden gelir.
- Hiç bulamamak. Stanford verisinde her on aramacıdan dördü şirket alamıyor. Türkiye'de pazar daha dağınık olduğu için bu oran daha kötü olabilir. İki yılını verip boş dönmeyi göze alamıyorsan, aramayı mevcut işini bırakmadan başlat.
- Kötü şirketi almak. En tehlikeli senaryo hiç almamak değil, yanlış şirketi almak. Satıcının ilk günden söylemediği şey çoğu zaman en önemlisidir: kaybedilmek üzere olan büyük bir müşteri, yaklaşan bir kira artışı, ödenmemiş bir prim borcu.
- Kurucunun gölgesi. Müşteriler ve çalışanlar kurucuya bağlıysa, kurucu gittiğinde onlar da gidebilir. Teamshares'in altı aydan üç yıla kadar geçiş dönemi önermesinin nedeni bu.
- Fazla borç. Satıcıya ve yatırımcılara olan yükümlülükler, kötü bir yılda işletmeyi boğabilir. Kaldıraç oranını en kötü senaryoya göre ayarla, en iyi senaryoya göre değil.
- Değişime direnç. Yirmi yıllık ekibe ilk ayda yeni yazılım, yeni süreç, yeni kural getiren yönetici çoğu zaman en iyi çalışanlarını kaybeder.
Kim için uygun değil? Ürün icat etmekten, sıfırdan bir şey yaratmaktan heyecan duyan biri için devralma sıkıcı gelecektir. İnsan yönetmeyi sevmeyen, yaşça büyük ustalarla ve muhafazakâr müşterilerle sabırla konuşamayan biri için de zor. Çok hızlı büyüme ve büyük bir çıkış stratejisi hayal edenler için de en doğru model bu değil; devralınan işletmeler genellikle istikrarlı ama yavaş büyür. Öte yandan, birkaç yıl yöneticilik yapmış, sayılarla arası iyi, yerel ilişki kurmayı bilen ve "benim olsun, ben büyüteyim" diyen biri için bu yol, sıfırdan girişime göre çok daha öngörülebilir. Yatırım almadan büyümeyi tercih eden okurlar için bootstrapping yazısı da kendi parasıyla aramanın ruhuna yakın bir okuma.
Sıfırdan kurmak, belirsizliğe yatırım yapmaktır. Devralmak ise belirsizliği satın almak yerine, başkasının yirmi yılda çözdüğü belirsizliğin bedelini ödemektir.
90 günlük başlangıç planı
Devralma süreci aylar, bazen iki yıl sürer. Ama ilk 90 gün, bu yolun sana uygun olup olmadığını anlamak ve sağlam bir temel atmak için yeterli.
1. ile 30. gün: tezini yaz. Hangi sektörde, hangi şehirde, hangi büyüklükte bir işletme arıyorsun? "Kârı yıllık 3 ile 8 milyon TL arası, en az 10 yıllık, kurucusu 60 yaş üstü, tekrarlayan geliri olan bir B2B hizmet firması" gibi bir cümle kur. Kendi birikimini, ne kadar süre maaşsız yaşayabileceğini ve kaç ortak yatırımcıyla konuşabileceğini hesapla. İki sektör seç, fazlası dağıtır.
31. ile 60. gün: listeyi çıkar ve konuşmaya başla. Seçtiğin sektörde, seçtiğin şehirde 100 ile 200 işletmelik bir liste oluştur. Kaynakların: ticaret ve sanayi odalarının üye rehberleri, meslek kuruluşları, sanayi sitesi yönetimleri, mali müşavirler, banka şube müdürleri. Mali müşavirler özellikle değerli; hangi müşterisinin emekli olmak istediğini çoğu zaman ilk onlar bilir. Kuruculara satın alma teklifiyle değil, merakla git: "İşinizin geleceğini nasıl düşünüyorsunuz?" Bu konuşmalar Türkiye'de zaman alır; çay içilir, güven kurulur. Aynı dönemde bir avukat ve bir mali müşavirle tanış, örnek bir devir yapısını önceden konuş.
61. ile 90. gün: ilk ciddi adayları incele. İlgi gösteren üç ile beş işletmeden temel rakamları iste: son üç yılın gelir tablosu, banka hareketleri, en büyük müşteriler, çalışan listesi. Bu aşamada henüz tam inceleme değil, ön eleme yapıyorsun. Kafandaki çerçeveyle kaba bir değerleme yap ve olası bir yapıyı kağıda dök: ne kadar peşin, ne kadar satıcı finansmanı, ne kadar kazanç payı. Bir aday güçlü görünüyorsa niyet mektubunu konuşmaya başla; sonra gerçek due diligence ve sözleşme süreci gelir.

Bu plana ek olarak iki şey öneriyorum. Birincisi, Searchfunder gibi uluslararası topluluklarda aramacıların paylaşımlarını oku; model İngilizce konuşuyor ama sorular evrensel. İkincisi, devralmayı düşünen başka insanları bul. Arama yalnız yapılan bir iş ve Türkiye'de henüz aramacılar birbirini tanımıyor.
Son söz: bir kuşağın emeği el değiştiriyor
Önümüzdeki on yılda Türkiye'de on binlerce işletmenin sahibi, işini kime bırakacağı sorusuyla yüzleşecek. Bir kısmı çocuklarına devredecek, bir kısmı kapanacak, bir kısmı da doğru alıcıyı bulursa yeni bir yönetimle ikinci hayatına başlayacak. Bu son grubun büyüklüğü, alıcıların hazır olup olmamasına bağlı. ABD'de kırk yıl, Almanya'da ve Japonya'da on yıllar süren bir öğrenme süreci var. Türkiye'de ise ilk arama fonları daha yeni kuruluyor.
Belki de en büyük fırsat aramacı olmakla sınırlı değil. Satıcı ile alıcıyı buluşturan bir platform, küçük işletme değerlemesine uzmanlaşmış bir danışmanlık, devir sonrası işletmeyi dijitalleştiren bir hizmet, aramacılara yatırım yapan bir yatırımcı ağı da bu boşluktan doğabilir. Seri boyunca anlattığımız diğer modellere de bakmak istersen, Türkiye'de olmayan iş modelleri yazısı geniş bir harita sunuyor.
Bir işletmeyi devraldıysan, devretmeyi düşünüyorsan ya da arama yapıyorsan, deneyimini toplulukta paylaş. Kobiler Topluluğu devir, değerleme ve geçiş dönemini konuşmak için doğru yer. Hangi sektörde işletme aradığını, hangi soruda takıldığını yaz; belki aradığın usta bir sonraki yorumda seninle tanışmak isteyecektir.
Paylaş

inovanadolu
inovanadolu platformu


Henüz yorum yok
İlk yorumu sen yaz
Bu yazı hakkında ilk sözü söyleyen sen ol. Deneyimini paylaş, katılmadığın yeri yaz ya da merak ettiğini sor.