

Akşam sekiz. Kadıköy'de bir kombi ustası, gün boyu girdiği yedi evin hesabını bir spiral defterden çıkarmaya çalışıyor. İki müşteri havale yapacağını söyledi, biri "ay sonu" dedi, birinin kartını çekmek için yanında taşıdığı POS cihazının şarjı bitmişti. Yarın sabah toptancıdan conta ve pompa alması gerekiyor, ama hangi parçanın hangi işe gittiğini hatırlamıyor. Kasım gelince yüzlerce eski müşterisini yıllık bakım için araması lazım; numaralar telefonunda, kimin kombisinin hangi marka olduğu kafasında.
Bu sahneyi Amerika'ya taşıyın, yerine bir klima ustası koyun. Onun telefonunda tek bir uygulama var: iş emrini açıyor, fiyatı ekranda gösteriyor, müşteri kartını uygulamanın içinde okutuyor ya da ev sahibine ekrandan finansman teklif ediliyor, fatura kendiliğinden gidiyor, parça siparişi aynı ekrandan çıkıyor. Ustanın kullandığı yazılımın adı ServiceTitan ve bu şirketin müşterileri bir yılda platform üzerinden 82,1 milyar dolarlık fatura kesti.
İşte bu yazının konusu olan iş modeli tam olarak burada saklı. Tek bir mesleğe, o mesleğin günlük işini gerçekten bilen bir yazılım yapıyorsunuz. Meslek sahibi işini bu yazılımda yürütmeye başlayınca, o işin parası da yazılımın içinden geçmeye başlıyor. Siz de o paranın aktığı yere oturuyorsunuz: ödeme, kredi, bordro, sigorta. Dünyada buna dikey SaaS (belirli bir sektöre özel, abonelikle satılan bulut yazılımı) ve gömülü finans (embedded finance; finansal hizmetin bir bankanın değil, finans dışı bir ürünün içinde sunulması) deniyor. Restoran yazılımı Toast'un 2025 gelirinin yaklaşık yüzde 82'si yazılım aboneliğinden değil, ödeme ve diğer finansal hizmetlerden geldi.
Türkçede gömülü finans üzerine birkaç iyi yazı var; çoğu bankaların ve büyük platformların açısından konuşuyor. Bir girişimcinin "Hangi mesleğe yazılım yaparsam, hangi para akışına ortak olabilirim?" sorusuna cevap veren, rakamlarla ve Türkiye'deki dikeylerle konuşan bir anlatıma rastlamadık. Aşağıda modelin nasıl çalıştığını, öncü şirketlerin gerçek rakamlarını, birim ekonomisini ve Türkiye'de kombi servisinden pazar esnafına kadar altı somut iş fikrini bulacaksınız.
Dikey SaaS ve gömülü finans: iki kavram, tek iş modeli
Yatay yazılım herkese, dikey yazılım tek mesleğe
Bir ön muhasebe programı ya da genel bir CRM yatay yazılımdır: berbere de, toptancıya da, ajansa da aynı ekranları sunar. Herkese uyar, ama kimseye tam oturmaz. Dikey yazılım ise tek bir mesleği seçer ve o mesleğin dilini konuşur. Restoran yazılımında masa planı, mutfak ekranı, adisyon bölme ve bahşiş vardır. Tesisat yazılımında ekip planlama, teknisyen rotası, sahada fiyat kitabı ve bakım sözleşmesi vardır. Veteriner yazılımında hasta kartı hayvanın türünü, kilosunu ve aşı takvimini bilir.
Bu farkın ticari sonucu basit: dikey yazılım meslek sahibinin gününün merkezine yerleşir. Sabah ilk açılan, akşam son kapanan ekran olur. Yatay bir SaaS ürünü kolayca değiştirilebilir, ama bütün randevularınızın, müşteri geçmişinizin ve ekibinizin takviminin durduğu bir meslek yazılımını değiştirmek dükkânı taşımak gibidir. Müşteri kaybı oranı, yani churn, bu yüzden düşer.
Gömülü finans: banka olmadan banka işlevi
Gömülü finansta yazılım şirketi banka olmaz. Lisans, risk ve bilanço genellikle arka plandaki bir bankada, ödeme kuruluşunda ya da sigorta şirketinde durur. Yazılım şirketi ise müşteriyle olan ilişkiyi ve veriyi elinde tutar: ödeme ekranını kendi ürününün içine koyar, krediyi işletmenin gerçek cirosunu gördüğü için doğru anda teklif eder, sigortayı işin türünü bildiği için doğru üründe sunar.
Girişim sermayesi şirketi a16z'den Angela Strange'in 2020'de yayımlanan "Her şirket bir fintech şirketi olacak" yazısı bu fikri popüler hale getirdi. Yazıda Shopify ve Mindbody için gelirlerinin yaklaşık yarısının finansal hizmetlerden geldiği söyleniyor. Kısacası iki kavram birbirine kilitleniyor: dikey yazılım müşteriyi ve iş akışını kazanır, gömülü finans o iş akışından geçen paradan pay alır.
Para neden yazılımın içinden geçmek ister?
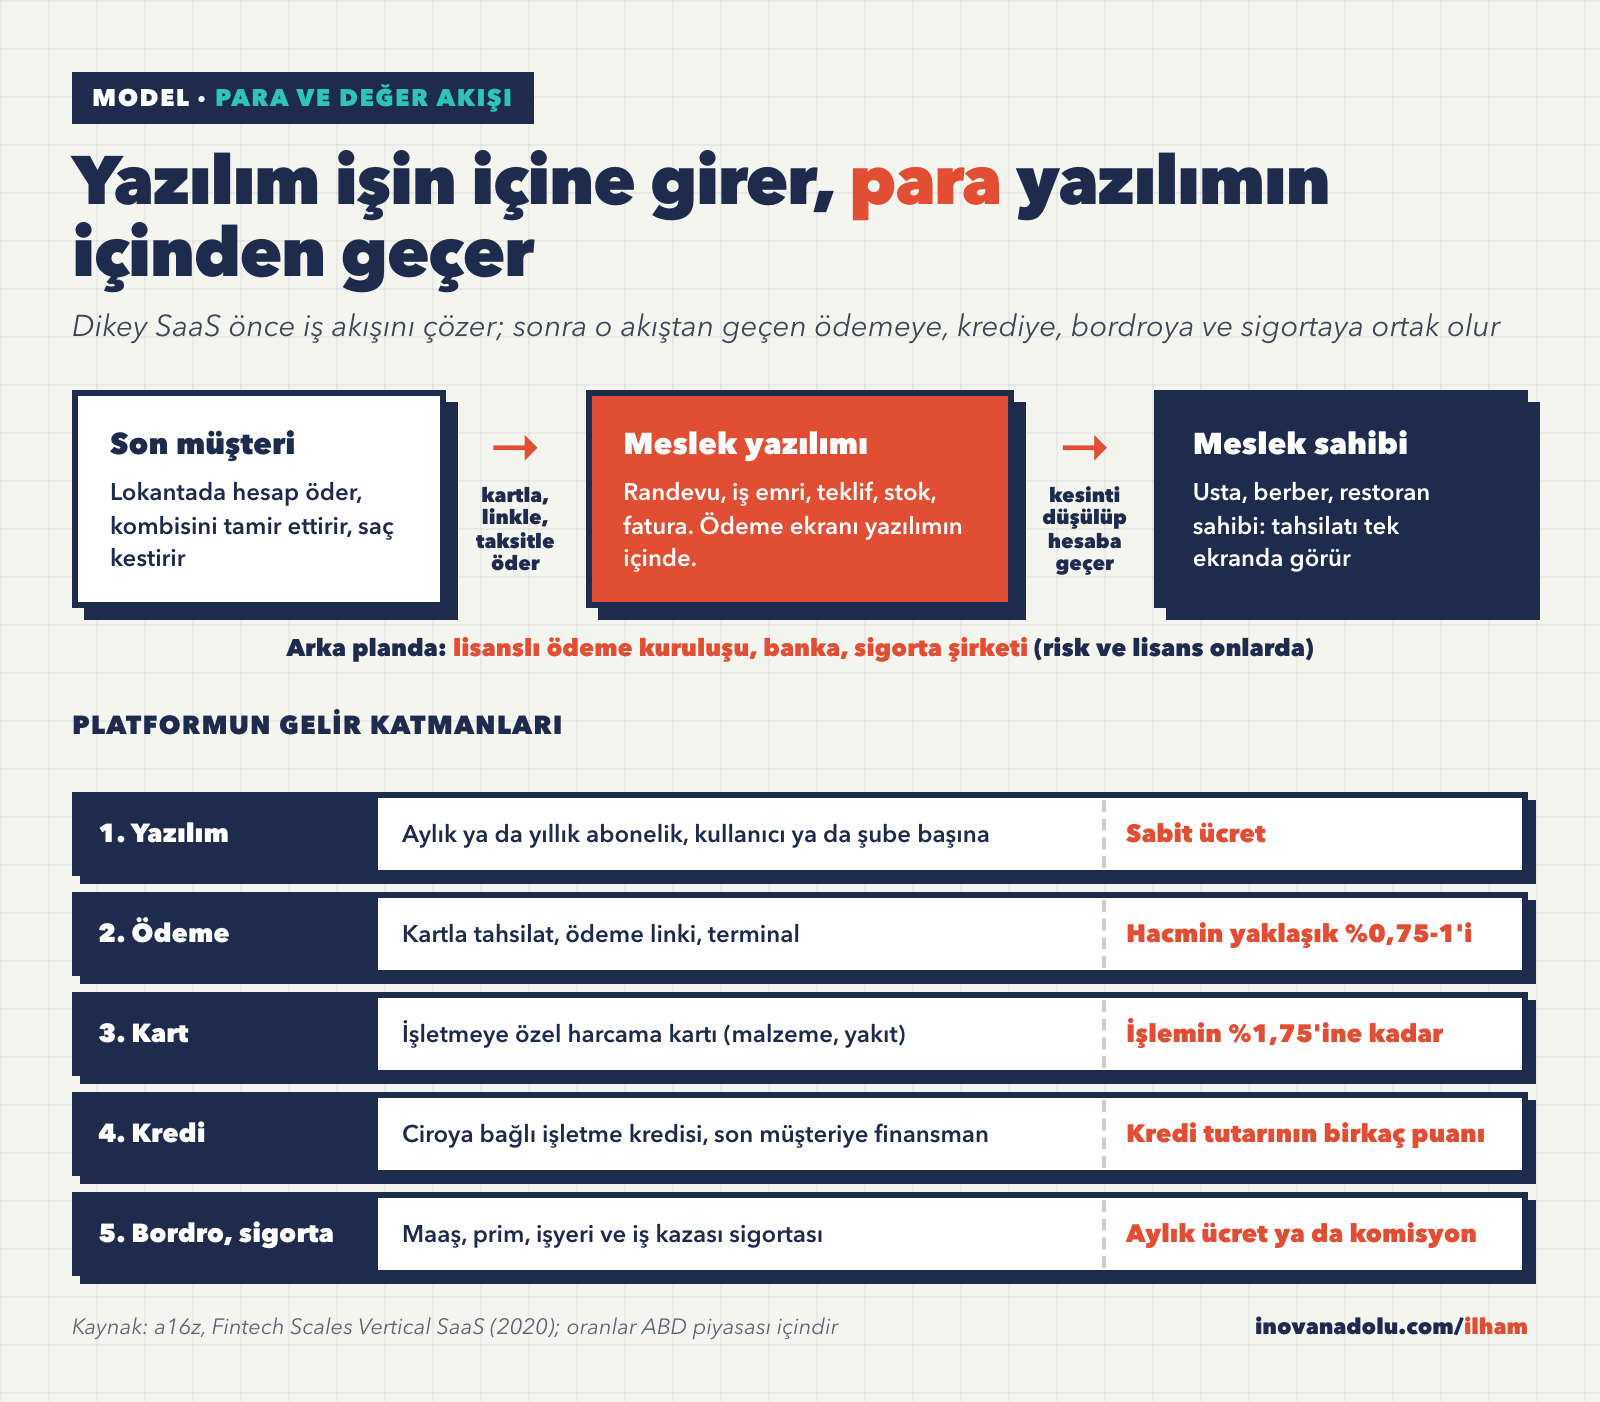
Bir meslek sahibinin parası birkaç yerden akar: müşteriden tahsilat, tedarikçiye ödeme, çalışana maaş, sigortaya prim, gerektiğinde kredi. Bunların hepsi bugün ayrı kapılardan geçiyor: banka şubesi, POS cihazı, muhasebeci, sigorta acentesi. Her kapıda form, bekleme ve kayıp zaman var.
Meslek yazılımı ise bu paranın nereden doğduğunu görür. Kombi ustasının iş emrini kapattığı an, faturanın tutarı belli olur. Kuaförün randevusu bittiği an, ödemenin alınacağı belli olur. Restoranın adisyonu kapandığı an, kart okutulur. Ödemeyi bu anın içine koyduğunuzda meslek sahibi için hayat kolaylaşır, siz de ayrı bir satış yapmadan ikinci bir gelir kaynağı açarsınız.
a16z'nin 2020 tarihli "Fintech dikey SaaS'ı büyütür" analizi bu mantığı rakama döker. Yazarlara göre fintech eklemek, yazılım şirketinin müşteri başına gelirini 2 ile 5 kat artırabilir. Hesabın arkasındaki varsayım şu: dikey bir işletme ayda yazılıma ortalama 200 dolar harcarken, yazılım ve ilgili hizmetlerin toplamına yaklaşık 1.000 dolar harcıyor. Aradaki 800 doların büyük kısmı ödeme, kredi, bordro ve sigorta gibi finansal kalemler. Analizde Mindbody örneği de var: stüdyolar ortalama aylık yaklaşık 150 dolarlık yazılım planı kullanırken, ödemeler aynı müşteriden ayda yaklaşık 100 dolar daha getiriyordu.
Yazılım ücreti işletmeyle birlikte büyümez; ödeme geliri ise işletmenin cirosuyla kendiliğinden büyür.
Bu cümlede modelin bütün cazibesi var. Abonelik fiyatını her yıl artırmak zordur, müşteri itiraz eder. Ama restoranınız daha çok yemek sattıkça, usta daha çok iş bitirdikçe, platformun ödeme geliri kimseye zam yapmadan artar. Aynı analize göre ödeme tarafında platformların hacmin kabaca yüzde 0,75 ile 1'i arasında pay yakalayabildiği, işletmeye verilen harcama kartlarında bu oranın yüzde 1,75'e kadar çıkabildiği belirtiliyor. Bu oranlar ABD piyasasına ait; Türkiye'de kart komisyonları ve pazarlık gücü çok farklı, buna aşağıda döneceğiz.
Modelin bir yan etkisi daha var: küçük pazarları büyük yapar. Bir meslekte yalnızca 20 bin işletme varsa ve her biri ayda birkaç yüz dolarlık yazılım alıyorsa, pazar bir girişim sermayesi fonunu heyecanlandırmaz. Ama o 20 bin işletmenin yıllık cirosunun binde birkaçı platformdan geçerse hesap değişir. a16z'nin 2024'te yayımladığı devam yazısı bir adım daha ileri gidiyor ve yapay zekânın, işletmenin ofis işlerini de üstlenerek bu payı 2 ile 10 kat daha artırabileceğini öne sürüyor. Bu bir yatırımcı tezi, kanıtlanmış bir sonuç değil; ama yönü göstermesi açısından önemli. Yapay zekâyla hizmet satma tarafını serinin service as software yazısında ayrıca ele aldık.
Dünyadaki öncüler ve rakamları
Toast: restoranın kasası, ödeme şirketinin kârı
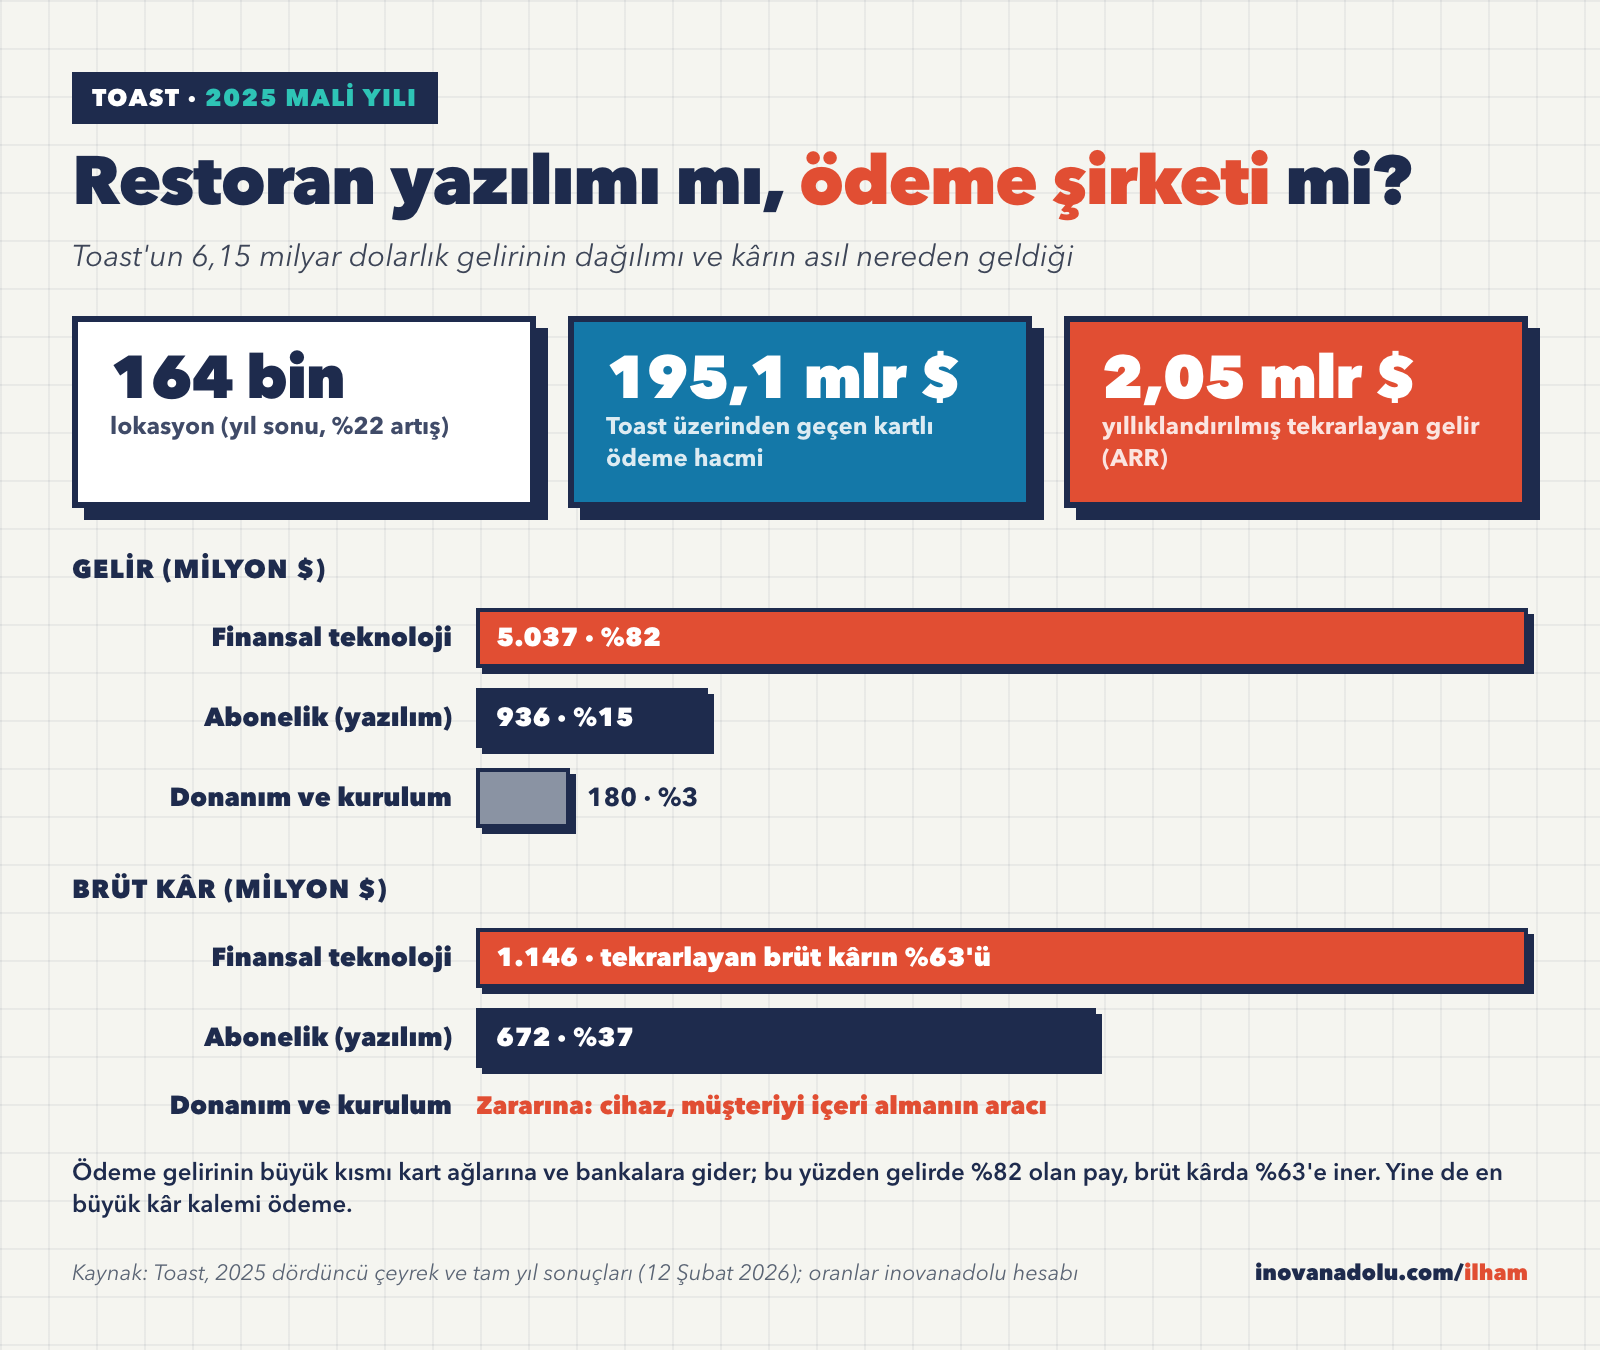
Toast, Boston merkezli bir restoran yazılımı. Satış noktası (POS) terminali, mutfak ekranı, online sipariş, personel takvimi ve bordro gibi modüller sunuyor. Ama şirketin gelir tablosuna bakınca kendini bir ödeme şirketi gibi okuyorsunuz. Toast'un 2025 tam yıl sonuçlarına göre toplam gelir 6,15 milyar dolar. Bunun 5,04 milyar doları "finansal teknoloji çözümleri", yani ağırlıkla restoranlarda okutulan kartlardan gelen gelir. Yazılım aboneliği 936 milyon dolar, donanım ve kurulum 180 milyon dolar. Platformdan geçen kartlı ödeme hacmi 195,1 milyar dolar, lokasyon sayısı yıl sonunda yaklaşık 164 bin, yıllıklandırılmış tekrarlayan gelir 2 milyar doların üzerinde. Şirket 2024'te 19 milyon dolar net kâr açıklamışken 2025'te bu rakam 342 milyon dolara çıktı.
Gelirdeki yüzde 82'lik payı doğru okumak gerekiyor. Ödeme gelirinin büyük kısmı kart ağlarına ve kartı çıkaran bankalara geri ödenir. Bu yüzden Toast'ta finansal teknolojinin brüt kârı 1,15 milyar dolar, abonelik brüt kârı 672 milyon dolar. Yani tekrarlayan brüt kârın yaklaşık yüzde 63'ü hâlâ ödemeden geliyor. Donanım ise zararına satılıyor; terminal, müşteriyi içeri almanın aracı.
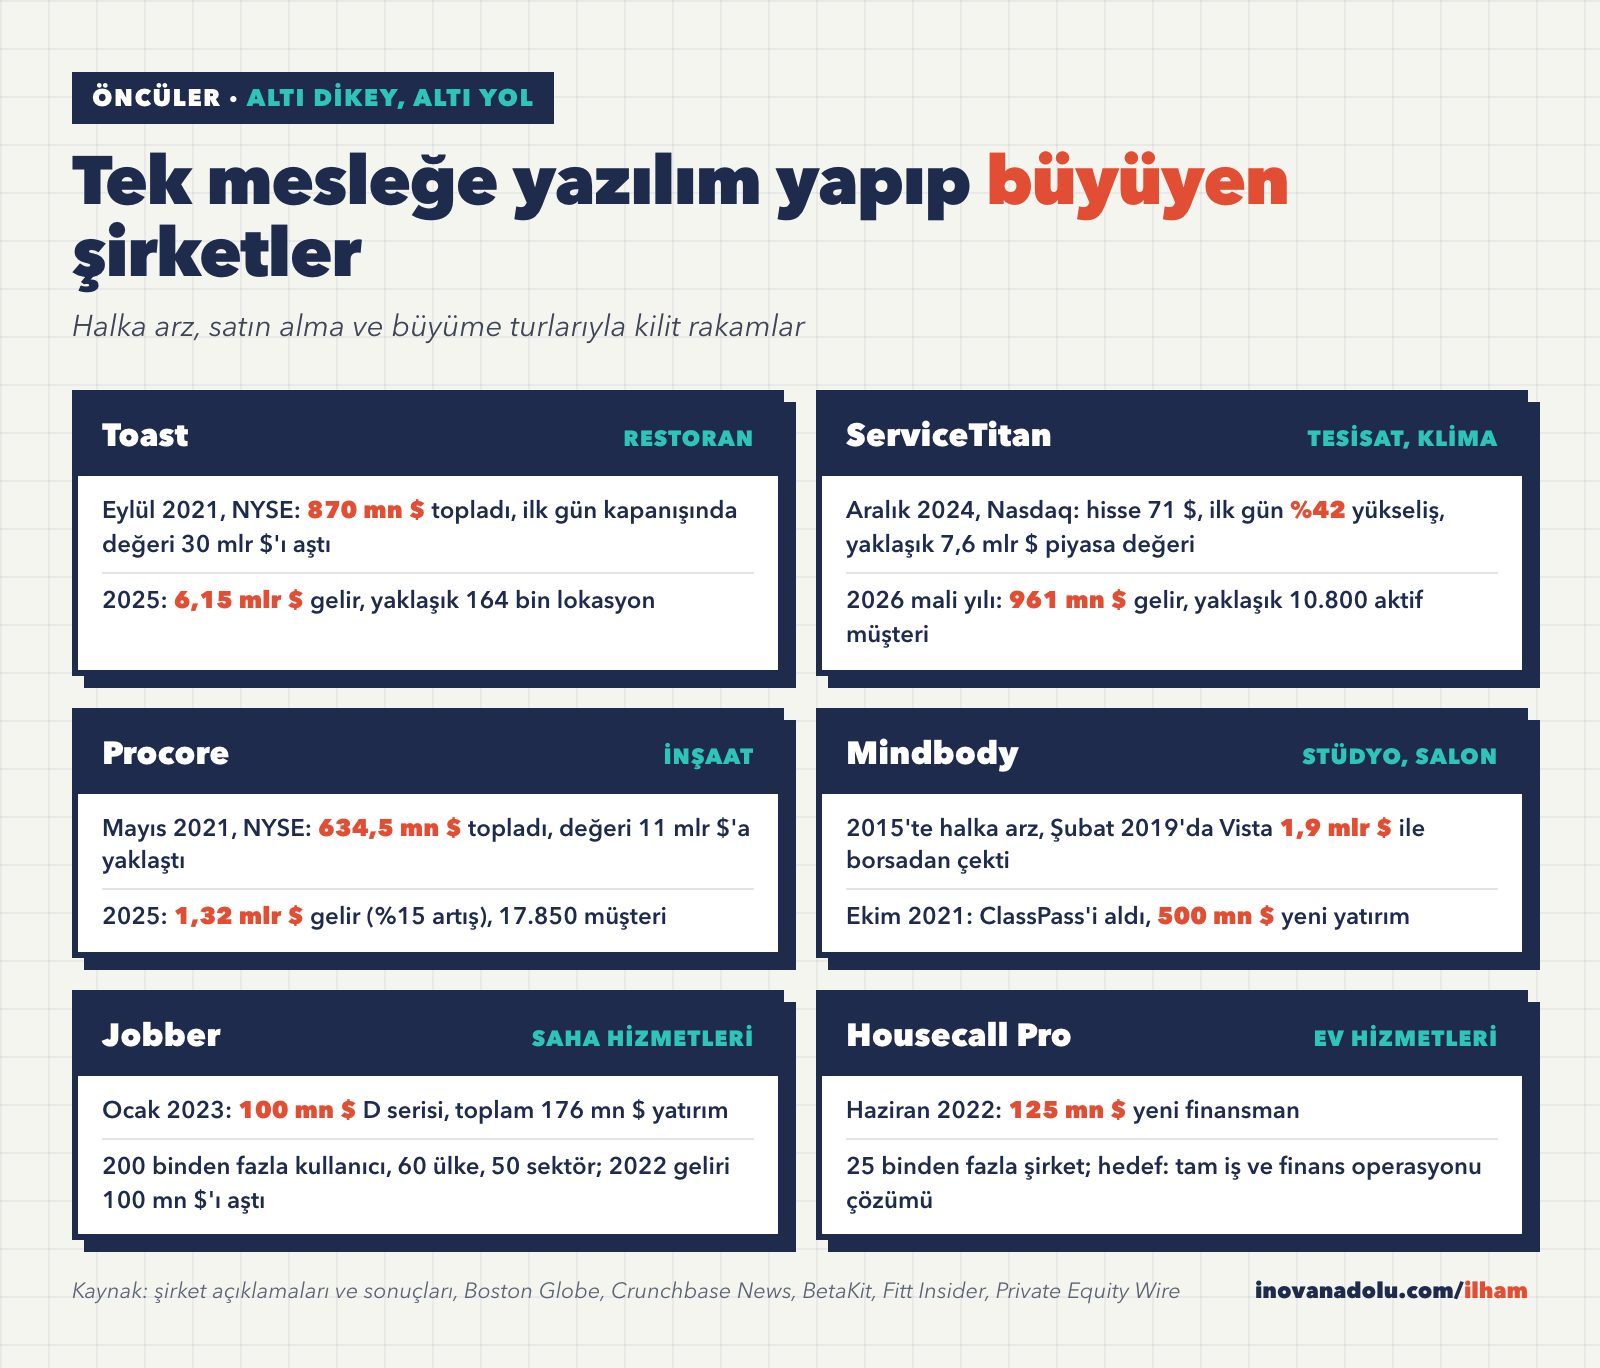
Toast'un yolu düz değildi. Şirket Eylül 2021'de New York Borsası'nda halka arz olduğunda 870 milyon dolar topladı ve hisse ilk gün yüzde 56 primle kapanarak şirkete 30 milyar doların üzerinde değer biçti. Boston Globe'un haberine göre aynı şirket pandeminin başında çalışanlarının yarısını çıkarmak zorunda kalmış, sonra hızla paket servis ve teslimat ürünleri çıkararak toparlanmıştı. Restoranlar kapandığında ödeme hacmi de durur; bu, modelin en çıplak riskidir.
ServiceTitan: tesisatçının oğlundan 82 milyar dolarlık fatura hacmine
ServiceTitan'ın hikâyesi, Türkiye'deki her usta çocuğuna tanıdık gelecek. Kurucular Ara Mahdessian ve Vahe Kuzoyan, Los Angeles'ın Glendale semtinde büyümüş iki mühendislik mezunu. Yatırımcıları Index Ventures'ın anlattığına göre okul bitince babalarının tesisat ve konut tadilat işlerine yardım etmek için mahalleye dönmüşler. İşi modernleştirecek yazılım aramışlar, bulamayınca kendileri yazmışlar.
Bugün şirket tesisat, ısıtma soğutma, elektrik, çatı ve haşere kontrolü gibi meslekler için çalışıyor. Halka arzı Aralık 2024'te hisse başına 71 dolardan Nasdaq'ta gerçekleşti. Crunchbase News'e göre hisse ilk gün yüzde 42 yükselerek 101 dolardan kapandı ve şirketin piyasa değeri yaklaşık 7,6 milyar dolar oldu. Şirket halka arzdan önce en az 1,5 milyar dolar risk sermayesi toplamıştı.
31 Ocak 2026'da biten mali yılın sonuçlarında rakamlar şöyle: toplam gelir 961 milyon dolar, yüzde 24 artış. Bunun 712 milyon doları abonelik, 213 milyon doları "kullanım" geliri. Şirketin halka arz belgelerinde kullanım gelirinin ağırlıkla platform üzerinden sunulan ödeme işleme ve ev sahibine finansman hizmetlerinden geldiği anlatılıyor. Aktif müşteri sayısı yaklaşık 10.800, müşterilerin platform üzerinden kestiği fatura toplamı 82,1 milyar dolar. Şirket bu ölçekte bile hâlâ muhasebe esasına göre faaliyet zararı yazıyor; düzeltilmiş hesaplarda ise kâra geçmiş durumda.
ServiceTitan'dan alınacak en önemli ders bir sıralama dersi. a16z analizine göre şirket ödeme ürününü, yıllık tekrarlayan geliri on milyonlarca doları bulduktan sonra çıkardı. Önce iş akışı, sonra para.
Procore: inşaatta yazılım önde, finans arkada
Procore inşaat şantiyelerinin yazılımı: proje yönetimi, ihale, taşeron takibi, belge ve maliyet. 2002'de kurulan şirket Mayıs 2021'de New York Borsası'nda halka arz oldu, 634,5 milyon dolar topladı ve değeri 11 milyar dolara yaklaştı. 2025 sonuçlarına göre gelir 1,32 milyar dolar, artış yüzde 15, organik müşteri sayısı 17.850.
Procore, modelin farklı bir yüzünü gösteriyor. İnşaatta para akışı çok büyük ama yavaş ve karmaşık: hakediş, teminat, taşeron ödemesi. Şirketin gelirinin ezici çoğunluğu hâlâ yazılımdan geliyor ve finans tarafı yavaş ekleniyor; 2023'te inşaat sigortası aracılığı başlattı, taşeron ödemeleri için ayrı bir ödeme ürünü geliştiriyor. Her dikeyde finans aynı hızla gelmiyor; işlem ne kadar sık ve küçükse ödeme o kadar hızlı gömülüyor.
Mindbody: stüdyolarda yazılım ve ödeme
Mindbody yoga, pilates, spor salonu, güzellik ve spa işletmelerine randevu, üyelik ve ödeme yazılımı sunuyor. 2015'te halka arz oldu, Şubat 2019'da Vista Equity Partners tarafından 1,9 milyar dolara satın alınarak borsadan çekildi. Ekim 2021'de ders paketi uygulaması ClassPass'i hisse takasıyla satın aldı ve 500 milyon dolar yeni yatırım aldı. Pandemi öncesinde yaklaşık 60 bin işletmeye hizmet veriyordu.
Mindbody, Türkiye'deki kuaför ve güzellik salonları için en yakın örnek. Bir stüdyonun parası tekrar eden küçük ödemelerden oluşur: aylık üyelik, 10 derslik paket, ürün satışı. Bu sıklık ödemeyi gömmeyi kolaylaştırır. a16z'nin aktardığına göre Mindbody bir dönem kredi ihtiyacı olan müşterilerini bir kredi platformuna yönlendiriyordu; yani finansı kendisi yapmadan da aracılıkla başlayabildi.
Jobber ve Housecall Pro: küçük ustanın cebindeki ofis
ServiceTitan daha büyük, onlarca teknisyeni olan şirketlere satarken, Kanadalı Jobber ve ABD'li Housecall Pro tek kişilik ya da birkaç kişilik ustaları hedefliyor. Jobber, Ocak 2023'te General Atlantic liderliğinde 100 milyon dolarlık D serisi yatırım aldı; toplam yatırımı 176 milyon dolara çıktı. BetaKit'in haberine göre 60 ülkede, 50 farklı sektörde 200 binden fazla ev hizmeti profesyoneli Jobber kullanıyordu ve şirketin 2022 geliri 100 milyon doları aşmıştı. Jobber'ın müşterileri bir önceki yıl toplam 13 milyar doların üzerinde ciro yapmıştı; ödeme gömüldüğünde bu ciro, platformun ikinci gelir kaynağı olur.
Housecall Pro ise Haziran 2022'de Permira ve Vista Credit Partners'tan 125 milyon dolar yeni finansman aldı. Duyuruda 25 binden fazla ev hizmeti şirketinin platformu kullandığı ve hedefin küçük işletmeler için "tam bir iş ve finans operasyonu çözümü" olmak olduğu söyleniyor. Cümlenin ikinci yarısına dikkat: hedef yalnızca yazılım değil, finans.
| Şirket | Dikey | Kilit rakam | Yazılım dışı para kaynağı |
|---|---|---|---|
| Toast | Restoran | 2025 geliri 6,15 milyar $, 164 bin lokasyon | Kartlı ödeme (gelirin yüzde 82'si), restoran kredisi |
| ServiceTitan | Tesisat, klima, elektrik | 2026 mali yılı geliri 961 milyon $, 82,1 milyar $ fatura hacmi | Ödeme işleme ve ev sahibine finansman (gelirin yüzde 22'si) |
| Procore | İnşaat | 2025 geliri 1,32 milyar $, 17.850 müşteri | Sigorta aracılığı, taşeron ödemeleri |
| Mindbody | Stüdyo, salon, spa | 2019'da 1,9 milyar $'a satın alındı | Ödeme, kredi yönlendirmesi, pazar yeri |
| Jobber | Saha hizmetleri | 200 bin+ kullanıcı, 2022 geliri 100 milyon $+ | Fatura ve kartla tahsilat |
| Housecall Pro | Ev hizmetleri | 25 bin+ şirket, 2022'de 125 milyon $ finansman | Ödeme ve finans operasyonu hedefi |
Birim ekonomisi: bir müşteri ne kadar para taşıyor?
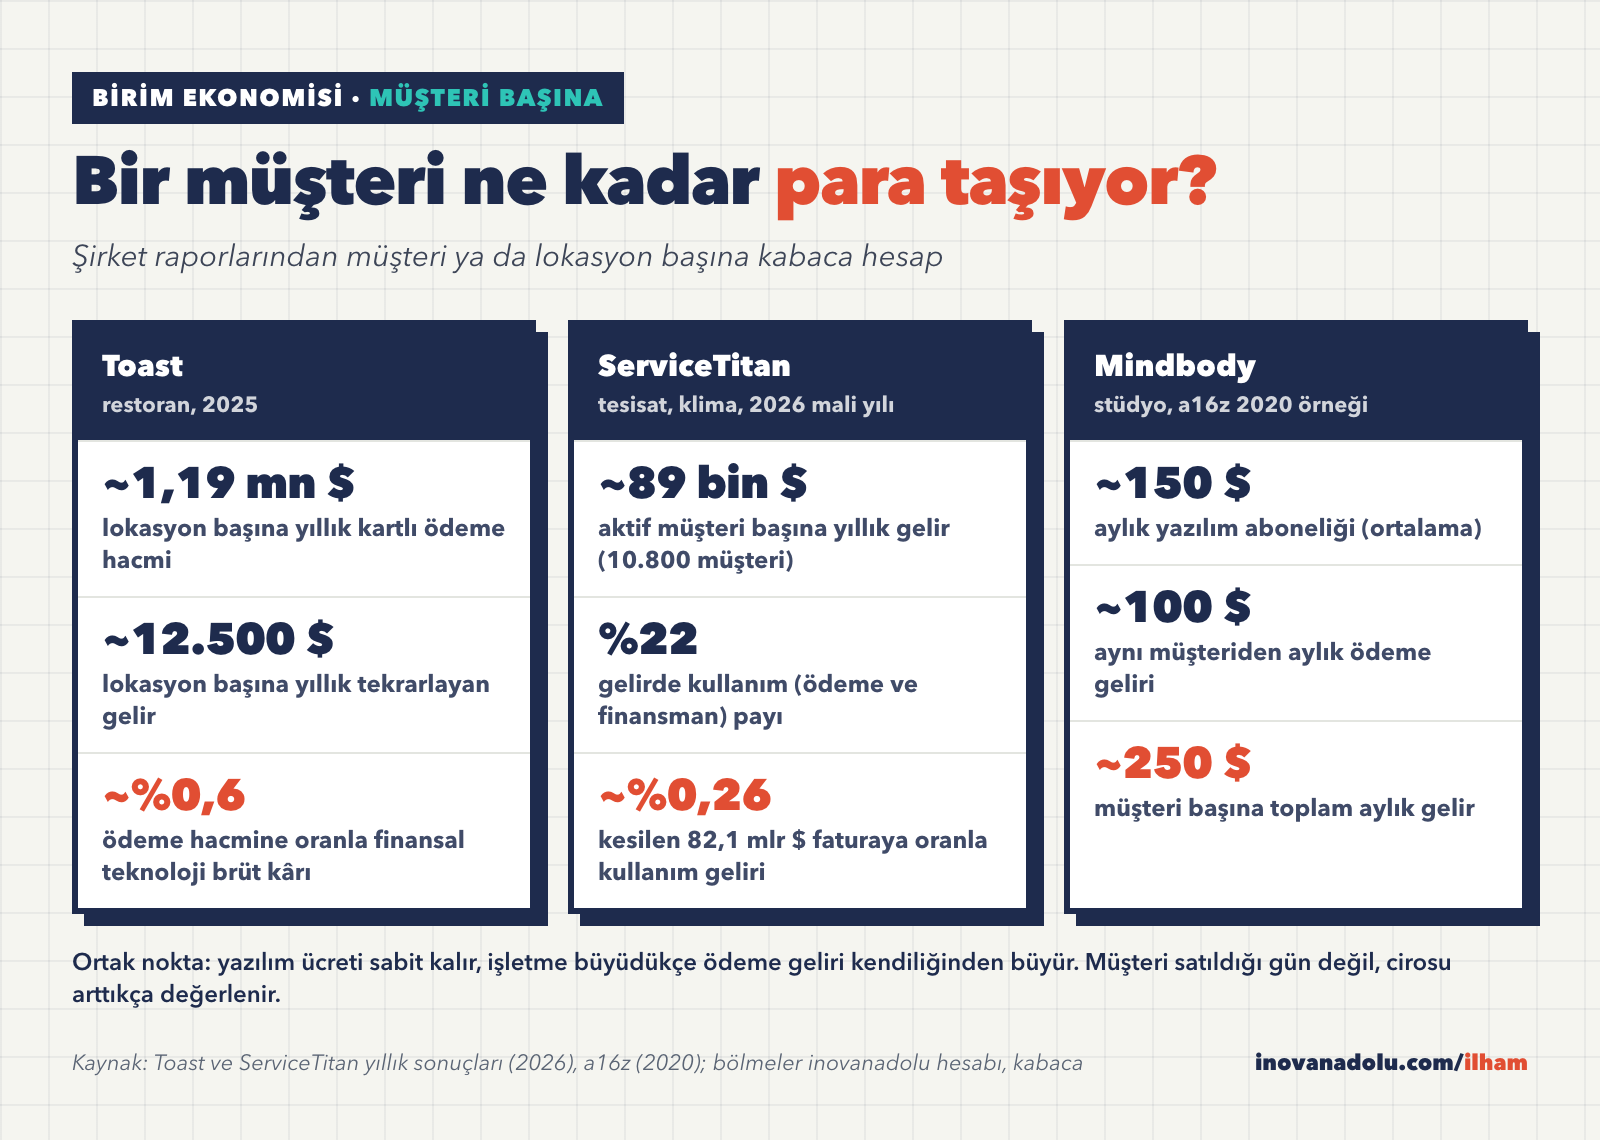
Şirket raporlarını müşteri başına bölünce modelin mekaniği görünür hale geliyor. Aşağıdaki hesaplar bizim kabaca bölmelerimiz; şirketlerin kendi açıkladığı birim rakamlar değil.
- Toast: 195,1 milyar dolarlık ödeme hacmini 164 bin lokasyona bölünce, lokasyon başına yılda yaklaşık 1,19 milyon dolar kartlı ödeme çıkıyor. Lokasyon başına yıllık tekrarlayan gelir yaklaşık 12.500 dolar. Finansal teknoloji brüt kârının ödeme hacmine oranı yaklaşık yüzde 0,6.
- ServiceTitan: Aktif müşteri başına yıllık gelir yaklaşık 89 bin dolar; çünkü müşterileri onlarca teknisyeni olan şirketler. Kullanım gelirinin kesilen faturalara oranı yaklaşık yüzde 0,26. Yani platform, müşterilerinin her 100 dolarlık faturasından 26 sent kadar ödeme ve finansman geliri alıyor.
- Mindbody (2020 örneği): Ayda yaklaşık 150 dolar yazılım, 100 dolar ödeme, toplam 250 dolar.
Bu rakamlardan dört ders çıkıyor. Birincisi, ödeme geliri yüksek görünür ama net marjı incedir. Toast'un yüzde 82'lik gelir payı brüt kârda yüzde 63'e iniyor; ödeme hacmine oranla brüt kâr yüzde 1'in altında. Bu model ancak hacimle para kazandırır.
İkincisi, ödeme geliri müşteri edinme maliyetini geri kazanmanın en hızlı yoludur. Müşteri başına aylık abonelik 150 dolarken satış ekibine, kuruluma ve eğitime harcanan para geç döner. Aynı müşteriden ayda 100 dolar ödeme geliri gelince geri dönüş süresi kısalır, LTV/CAC oranı düzelir.
Üçüncüsü, finans sonradan gelir. ServiceTitan ödeme ürününü ancak ciddi bir abonelik tabanı oluştuktan sonra çıkardı. Bunun sebebi basit: kimse güvenmediği bir yazılımın üzerinden parasını geçirmez. Önce ustanın gününü kolaylaştırırsınız, güven ondan sonra gelir.
Dördüncüsü, çoklu ürün büyümeyi hızlandırıyor. Bloomberg HT'de yayımlanan bir değerlendirmede aktarılan verilere göre ABD'de küçük ve orta işletmelerin dikey yazılım kullanma oranı 2024'te yüzde 59'a çıkmış, iki yıl önce bu oran yüzde 50'ymiş. Aynı yazıda, 200'den fazla dikey SaaS şirketini kapsayan bir karşılaştırma çalışmasında birden fazla ürün sunan platformların yüzde 21 daha hızlı büyüdüğü aktarılıyor.
Türkiye'de neden boşluk var?
Türkiye'nin esnaf ekonomisi bu model için ilk bakışta biçilmiş kaftan. ESBİS verilerini aktaran Aralık 2025 tarihli habere göre Türkiye'de 2 milyon 273 bin kayıtlı esnaf ve sanatkâr, 2 milyon 553 bin işyeri var. Bu işyerleri 184 ayrı meslek koluna dağılıyor; yalnızca lokantacılıkta 140 bin kişi kayıtlı. Her meslek kolu, kendi dili ve kendi para akışı olan potansiyel bir dikey.
Kartlı ödeme altyapısı da güçlü. Garanti BBVA Ödeme Sistemleri'nin BKM verilerine dayanan çalışmasını aktaran habere göre 2025'te banka ve kredi kartlarıyla toplam 24 trilyon 62 milyar TL harcama yapıldı, artış yüzde 51,9. Kredi kartı harcamalarının yüzde 19,5'i taksitliydi; e-ticarette bu oran yüzde 34,4. Kartlı işlemlerin yüzde 68'i temassız yapıldı. Yani müşteri kartla ödemeye ve taksite alışkın; eksik olan, bu ödemenin esnafın iş akışının içine oturması.
Peki boşluk tam olarak nerede? Türkiye'de üç tür yazılım yaygın: genel ön muhasebe programları, banka ve ödeme kuruluşlarının verdiği POS ve sanal POS çözümleri, bir de bazı dikeylerde güçlü yerli oyuncular. Restoran tarafında örneğin Simpra gibi şirketler var; Webrazzi'nin haberine göre şirket 22 ülkede faaliyet gösteriyor, sahada 6 binden fazla terminali var ve tahsilatı kolaylaştırmak için ödeme şirketleriyle entegre çalışıyor. Ama kombi servisi, veteriner kliniği, sürücü kursu ya da pazar esnafı gibi mesleklerde, işi uçtan uca yöneten ve ödemeyi, taksiti, tedarikçi siparişini aynı ekrana koyan ürünler, gördüğümüz kadarıyla, ya çok az ya da henüz küçük.
Türkçede konunun nasıl ele alındığına da baktık. "Gömülü finans" araması bizi daha çok bankaların, ERP şirketlerinin ve büyük platformların bakışına götürüyor. eLogo'nun raporunu aktaran Webrazzi yazısı örneğin ERP sistemlerine gömülü finansın yükseldiğini ve Türkiye'de gömülü sigortanın görünmeye başladığını anlatıyor. Bu, büyük şirket tarafı. Küçük bir ekibin tek bir mesleği seçip o mesleğin para akışına ortak olması ise hâlâ boş bir alan.
Boşluğun bir sebebi de Türkiye'ye özgü koşullar. Bankalar POS cihazını esnafa uzun süredir dağıtıyor ve kart komisyonu pazarlığında güçlüler. Esnafın bir kısmı nakit ve havale ile çalışmayı sürdürüyor. Yazılıma aylık para ödeme alışkanlığı zayıf. Bu engeller gerçek; ama aynı zamanda büyük oyuncuların bu mesleklere neden henüz girmediğini de açıklıyor. Küçük bir girişim için en iyi pazarlar çoğu zaman büyüklerin "uğraşmaya değmez" dediği pazarlardır.
Türkiye'ye uyarlanmış altı iş fikri
Aşağıdaki fikirlerin her birinde aynı soruyu sorduk: Bu meslekte para nereden akıyor, yazılım bu akışın neresine oturabilir? Başlangıç maliyetleri kurucuların kendi emeği hariç, kabaca ve örnek varsayımdır; ekip yapınıza ve kapsamınıza göre çok değişir.
1. Kombi ve klima servisleri için saha yazılımı
Müşteri: Yetkili ve bağımsız kombi, klima ve beyaz eşya servisleri; tek kişilik ustadan 15 teknisyenli servise kadar. Acı: İş emirleri telefonda ve kâğıtta, yıllık bakım müşterisi unutuluyor, sahada tahsilat dağınık, hangi parçanın hangi işe gittiği bilinmiyor. Ürün: İş emri ve ekip planlama, sahada fiyat listesi, müşteriye mesajla teklif ve onay, yıllık bakım hatırlatması, sahada kartla ve taksitle tahsilat, e-arşiv fatura, toptancıya parça siparişi. Gelir modeli: Teknisyen başına aylık abonelik, ödeme ortağından tahsilat hacmine bağlı gelir payı, parça siparişlerinde tedarikçiden komisyon. Başlangıç maliyeti: Kabaca 300 ile 600 bin TL arası (iki kişilik ekip, altı aylık sunucu, mesaj ve entegrasyon giderleri, saha ziyaretleri; örnek varsayım). İlk adım: Kasım ayında bir servisin yanında bir hafta geçirmek. Kış başı, bu meslekte işin ve kaosun zirvesi.
Bu dikeyin güzel tarafı, ServiceTitan'ın Türkiye versiyonu gibi okunabilmesi ve yıllık bakım gibi tekrarlayan bir gelir kalemine sahip olması. Zor tarafı, büyük markaların yetkili servislerine kendi sistemlerini dayatmış olabilmesi. Bağımsız servislerden başlamak daha mantıklı.
2. Berber ve kuaförler için randevu ve kasa
Müşteri: Mahalle berberleri, kadın kuaförleri, güzellik salonları. Acı: Randevuya gelmeyen müşteri, telefonla gelen randevu karmaşası, çalışanlara prim hesabı, ürün satışının takip edilmemesi. Ürün: Online randevu, mesajla hatırlatma, gelmeyen müşteri için kapora ya da ön ödeme, paket seans takibi, çalışan bazında ciro ve prim, ürün stok ve sipariş. Gelir modeli: Koltuk başına aylık abonelik, ön ödeme ve kartlı tahsilattan gelir payı, ürün tedarikçilerinden komisyon. Başlangıç maliyeti: Kabaca 200 ile 400 bin TL (örnek varsayım). İlk adım: Bir semtte 20 salonla görüşmek ve en çok hangi gün, kaç randevunun boşa gittiğini saymak.
Bu dikey Mindbody'nin Türkiye karşılığı. Randevu uygulaması yapan rakipler var, bu yüzden fark yaratacak yer finans tarafı: kapora, paket satışı ve primin otomatik hesaplanması. Berber için "çalışanlarımın primini artık ben hesaplamıyorum" cümlesi, "online randevu"dan daha güçlü bir satış cümlesi olabilir.
3. Veteriner klinikleri için hasta kartı ve tahsilat
Müşteri: Küçük hayvan klinikleri, poliklinikler, pet kuaförü ve pansiyon hizmeti veren klinikler. Acı: Aşı takviminin takibi, ilaç ve mama stoku, ameliyat gibi yüksek tutarlı işlemlerde ödeme zorluğu. Ürün: Hayvan bazında hasta kartı, otomatik aşı ve kontrol hatırlatması, stok ve tedarikçi siparişi, yüksek tutarlı işlemlerde taksitli tahsilat, evcil hayvan sigortası için sigorta şirketine ya da acenteye yönlendirme. Gelir modeli: Klinik başına abonelik, tahsilat gelir payı, sigorta yönlendirmesinden komisyon (ancak mevzuata uygun bir iş birliği yapısıyla). Başlangıç maliyeti: Kabaca 300 ile 500 bin TL (örnek varsayım). İlk adım: Bir veteriner hekimle ortak olmak ya da danışman olarak yanınıza almak. Bu meslekte terminolojiyi bilmeyen yazılım ciddiye alınmaz.
4. Sürücü kursları için takvim ve taksit takibi
Müşteri: Özel motorlu taşıt sürücü kursları. Acı: Kurs ücretinin taksitlerle ödenmesi ve takibi, direksiyon derslerinin eğitmen ve araç bazında planlanması, kursiyerle iletişim. Ürün: Kursiyer kaydı, ders ve araç takvimi, kursiyere ders hatırlatması, taksit planı ve otomatik tahsilat, kurum içi raporlar. Resmi sistemlerin yerini almaya çalışmayan, onları tamamlayan bir katman. Gelir modeli: Kurs başına aylık abonelik, taksitli tahsilattan gelir payı. Başlangıç maliyeti: Kabaca 200 ile 400 bin TL (örnek varsayım). İlk adım: Bir kursun bir aylık ders programını ve tahsilat listesini masaya yatırıp, tek bir ekranda nasıl görüneceğini kâğıtta çizmek.
Bu dikeyin avantajı müşteri sayısının sınırlı ve iyi tanımlı olması: kim olduklarını, nerede olduklarını bilirsiniz. Dezavantajı da aynı: pazar tavanı düşük. Ancak taksitli kurs ücretinin kendisi ciddi bir para akışı ve bu akışın düzenli tahsili kurs sahibinin en büyük derdi.
5. Oto servisler için iş emri ve parça siparişi
Müşteri: Bağımsız oto tamir, bakım, lastik ve kaporta servisleri; filo müşterisi olan atölyeler. Acı: Araç geçmişinin tutulmaması, müşteriden ek iş onayı almanın zorluğu, parça siparişinin telefonla yapılması, filo müşterisine toplu fatura. Ürün: Plaka bazında araç geçmişi, fotoğraflı ek iş onay linki, yedek parça tedarikçisine sipariş, taksitli tahsilat, filo hesabı ve dönemsel fatura. Gelir modeli: Atölye başına abonelik, parça siparişinden tedarikçi komisyonu, tahsilat gelir payı. Başlangıç maliyeti: Kabaca 400 ile 800 bin TL; parça kataloğu entegrasyonu maliyeti artırır (örnek varsayım). İlk adım: Bir sanayi sitesinde 10 atölye ve 2 yedek parça toptancısıyla aynı hafta görüşmek. Toptancı sizin satış kanalınız olabilir.
Bu dikeyde rekabet daha yüksek; yerleşik servis programları ve büyük zincirlerin kendi sistemleri var. Fark, parça siparişi ve ek iş onayı gibi paranın gerçekten el değiştirdiği anlarda yaratılabilir.
6. Pazar esnafı için kasa ve hal siparişi
Müşteri: Semt pazarlarında tezgâh açan esnaf, manavlar. Acı: Nakit ağırlıklı satış, günlük kasanın tutulmaması, halden mal alımında nakit ihtiyacı, sabah erken saatte sipariş. Ürün: Telefonda çalışan basit kasa, karekodla ya da temassız tahsilat, günlük satış özeti, hal komisyoncusuna sipariş, ileride satış geçmişine dayalı mal alım finansmanı (lisanslı bir kurum aracılığıyla). Gelir modeli: Çok düşük ya da sıfır abonelik, gelir ağırlıkla tahsilat payından. Başlangıç maliyeti: Kabaca 150 ile 300 bin TL (örnek varsayım). İlk adım: Bir pazar gününü sabah beşten akşama kadar bir tezgâhın arkasında geçirmek.
Bu listedeki en zor fikir bu. Ödeme isteği düşük, nakit alışkanlığı güçlü, işlem tutarları küçük. Ama başarılırsa ölçeği en büyük olan da bu olabilir. Kurucu ekibin sahaya gerçekten inmeye hazır olması gerekiyor.
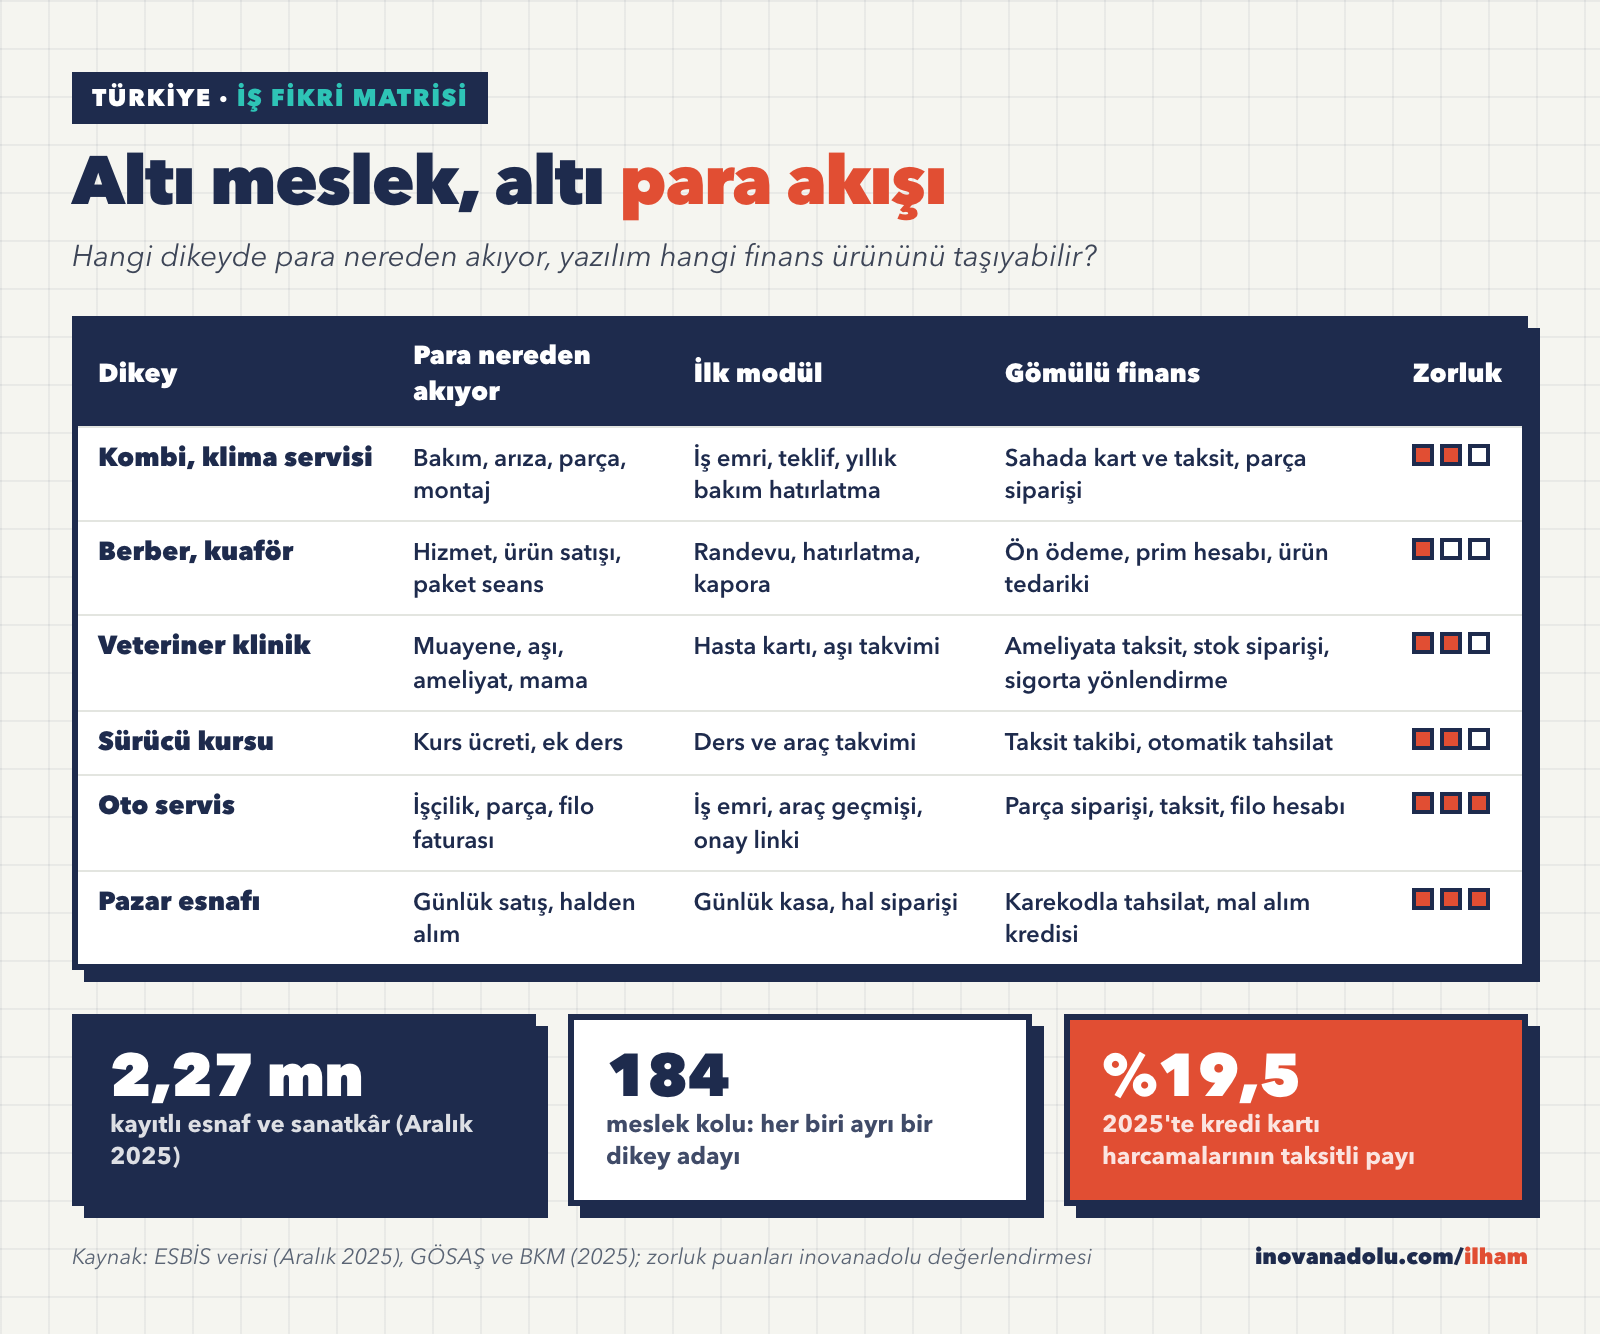
| Dikey | İlk modül | Ana gelir | Kabaca başlangıç (örnek varsayım) | İlk adım |
|---|---|---|---|---|
| Kombi, klima servisi | İş emri, bakım hatırlatma | Teknisyen başına abonelik, tahsilat payı, parça komisyonu | 300-600 bin TL | Kasımda bir serviste bir hafta |
| Berber, kuaför | Randevu, kapora | Koltuk başına abonelik, ön ödeme payı | 200-400 bin TL | 20 salonda boşa giden randevuyu saymak |
| Veteriner klinik | Hasta kartı, aşı takvimi | Klinik aboneliği, taksit, sigorta yönlendirme | 300-500 bin TL | Hekim ortak ya da danışman |
| Sürücü kursu | Ders takvimi, taksit takibi | Kurs aboneliği, tahsilat payı | 200-400 bin TL | Bir aylık programı kâğıtta çizmek |
| Oto servis | İş emri, onay linki | Abonelik, parça komisyonu | 400-800 bin TL | Sanayi sitesinde 10 atölye, 2 toptancı |
| Pazar esnafı | Kasa, karekodla tahsilat | Tahsilat payı ağırlıklı | 150-300 bin TL | Bir pazar günü tezgâh arkasında |
Hangi modüller, hangi sırayla?
Dikey yazılımda en sık yapılan hata, ilk günden her şeyi yapmaya çalışmak. Öncü şirketlerin hikâyesi aynı sırayı gösteriyor: önce meslek sahibinin her gün açtığı ekranı yaparsınız, sonra parayı o ekrana koyarsınız. Türkiye için bu sırayı dört modül üzerinden düşünebiliriz.
Randevu ve hatırlatma: kapıyı açan modül
Kuaför, veteriner, sürücü kursu ve servisler için ilk değer genellikle takvimdir. Gelmeyen müşteri, unutulan bakım, çakışan ders doğrudan para kaybıdır ve meslek sahibi bunu hemen hisseder. Mesajla hatırlatma, ilk haftadan sonuç gösteren ve kolay anlatılan bir özelliktir. Bu modülün tek başına para kazandırması zor, ama kullanım alışkanlığını o yaratır.
Ödeme ve taksit: gelir modelini değiştiren modül
Türkiye'de taksit bir ödeme yöntemi değil, bir satış aracı. 3.000 TL'lik bir kombi tamirini ya da 15.000 TL'lik bir veteriner ameliyatını taksitle ödeyebilmek, müşterinin "evet" deme ihtimalini değiştirir. Ödeme modülü teknik olarak kart okutma, sanal POS üzerinden ödeme linki ya da karekod olabilir. Önemli olan ödemenin iş emrine, randevuya ya da adisyona bağlı olması: hangi işin parası olduğu, kimin tahsil ettiği, ne zaman hesaba geçeceği tek ekranda görünmeli. Mesajla sipariş alan bir esnafın ödeme linkiyle nasıl tahsilat düzeni kurduğunu ve hangi sorunlarla karşılaştığını anlatan bu deneyim yazısı sahadaki gerçekliği iyi gösteriyor.
e-Fatura ve e-arşiv: zorunluluğu avantaja çevirmek
Türkiye'de belirli ciro sınırını aşan işletmeler için elektronik fatura zorunlu ve bu sınırlar zaman zaman güncelleniyor; güncel ciro sınırlarını tartışan bu başlık iyi bir başlangıç noktası. Meslek yazılımı, iş bittiği anda e-arşiv fatura kesip müşteriye gönderebiliyorsa, meslek sahibinin muhasebeciyle olan en büyük sürtünmesini ortadan kaldırır. Bu modülü sıfırdan yazmanıza gerek yok; Gelir İdaresi'nin yetkilendirdiği özel entegratörlerle çalışmak yaygın yol. Fatura modülü ayrıca size işletmenin gerçek cirosunu gösterir; ileride kredi teklif etmek isterseniz elinizdeki en değerli veri budur.
Tedarikçi siparişi: görünmeyen ikinci para akışı
Çoğu meslekte para yalnızca müşteriden gelmez, tedarikçiye de gider. Kombi ustası parça alır, kuaför boya alır, veteriner aşı ve mama alır, oto servis yedek parça alır. Yazılım bu siparişleri de üstlenirse iki şey olur: meslek sahibi sabah telefon trafiğinden kurtulur, siz de tedarikçiden komisyon ya da listeleme ücreti alabilirsiniz. Üstelik tedarikçi, yazılımınızı müşterilerine önerecek doğal bir satış kanalına dönüşebilir.
Bordro ve sigorta ise genellikle dördüncü, beşinci adımdır. Çalışan primi hesabı kuaförde erken gelebilir, ama sigorta ve kredi gibi ürünler hem lisans hem de risk gerektirdiği için ancak güçlü bir müşteri tabanı ve veri birikimi oluştuktan sonra, lisanslı bir kurumla ortaklıkla gelmeli.
Fiyatlama: ne kadar ve nasıl?
Türkiye'de esnafa yazılım satmanın en zor kısmı, aylık ödeme alışkanlığının zayıf olması. Bu yüzden fiyatlama yalnızca bir rakam değil, bir ikna aracı. Birkaç ilke işe yarıyor.
Meslek sahibinin dilinde fiyatlayın. "Kullanıcı başına" yerine berbere "koltuk başına", servise "teknisyen başına", kursa "araç başına" deyin. Fiyat, işletmenin büyüklüğüyle doğal olarak büyür ve meslek sahibi neye para ödediğini anlar.
Aboneliği düşük, ödeme gelirini asıl gelir olarak düşünün. Toast ve Mindbody örnekleri, abonelik fiyatını düşük tutup ödeme gelirine yaslanmanın müşteri edinmeyi kolaylaştırdığını gösteriyor. Ama Türkiye'de ödeme marjının ince olduğunu, bankaların güçlü olduğunu ve gelir payının bir ödeme kuruluşuyla yapılacak sözleşmeye bağlı olduğunu hesaba katın. Ödeme gelirini, abonelik olmadan yaşayamayacağınız bir varsayıma dönüştürmeyin.
Enflasyonu sözleşmeye yazın. TL fiyatlarını yılda bir ya da iki kez güncelleyeceğinizi baştan söyleyin. Yıllık ödemede indirim, nakit akışınızı da rahatlatır.
Kurulumu ücretsiz değil, "dahil" yapın. Meslek yazılımında kurulum, eski müşteri listesini aktarmak ve çalışanları eğitmek demek. Bunu yapmazsanız ürün kullanılmaz. Ücretini aboneliğin içine gömebilirsiniz, ama emeğini küçümsemeyin. Fiyatlandırma psikolojisi açısından da "kurulum bizden" cümlesi esnafta güçlü çalışır.
Aşağıdaki tablo, 200 kombi servisine hizmet veren hayali bir yazılımın aylık gelirini gösteriyor. Bütün rakamlar örnek varsayım; gerçek oranlar müşteriye, ödeme ortağıyla yapılacak sözleşmeye ve pazarlığa bağlı. Amaç kalemlerin birbirine oranını görmek.
| Kalem | Varsayım | Aylık gelir (TL) |
|---|---|---|
| Abonelik | 200 servis × ortalama 1.200 TL | 240.000 |
| Ödeme gelir payı | Servis başına ayda 120 bin TL kartlı tahsilat; toplam 24 milyon TL; ortaktan binde 3 pay | 72.000 |
| Parça siparişi komisyonu | Servislerin yarısı siparişi yazılımdan veriyor; servis başına 40 bin TL; yüzde 2 komisyon | 80.000 |
| Toplam | Finans ve ticaret kalemlerinin payı yaklaşık yüzde 39 | 392.000 |
Tablo bir gerçeği gösteriyor: Türkiye'de erken aşamada aboneliğin payı, Toast'taki gibi küçük olmayacak. Ödeme ve ticaret gelirleri zamanla büyür; ilk iki yıl şirketi abonelik taşır. Planınızı buna göre yapın.
İlk 100 müşteriye ulaşmak
Esnafa yazılım satmanın reklam kanalı yok denecek kadar az. Meslek sahibi gün boyu işinin başında; reklamı görse bile deneme sürümüne kaydolup kendi başına kurmaz. İlk 100 müşteri neredeyse her zaman elle kazanılır. İşe yarayan yollar şunlar.
- İlk 10 müşteriyi yanında çalışarak kazanın. Bir hafta bir dükkânda oturun, iş emirlerini siz girin, randevuları siz yönetin. Bu hem ürünü düzeltir hem de size ilk referansı verir. Müşteri görüşmesiyle iş fikri doğrulama üzerine yazdıklarımız burada doğrudan uygulanabilir.
- Meslektaşın tavsiyesi her şeydir. Esnaf, başka bir esnafın "ben kullanıyorum, işe yarıyor" demesine güvenir. Memnun her müşteriye, iki meslektaşını tanıştırması karşılığında bir ay ücretsiz kullanım verin.
- Mesleğin toplandığı yere gidin. Esnaf odaları, sanayi siteleri, toptancılar, hal, meslek fuarları, mesleki eğitim günleri. Bir yedek parça toptancısının tezgâhı, her gün onlarca ustanın uğradığı bir vitrin.
- Muhasebeciyi kanal yapın. Her esnafın bir mali müşaviri var ve fatura, tahsilat düzeni muhasebecinin de işini kolaylaştırır. Muhasebeciler üzerinden SaaS satan bir ekibin komisyon ve destek yükünü nasıl dengelediğini anlattığı deneyim, bu kanalın inceliklerini gösteriyor.
- Bayi ve tedarikçi ortaklığı kurun. Esnafa satılan uygulamalarda uygulama mağazasından çok bayinin büyüttüğü sık görülüyor. Boya, parça ya da mama tedarikçisi, yazılımınızı kendi müşterilerine önererek hem sadakat hem sipariş kazanır.
- Tek şehirde yoğunlaşın. 100 müşteriyi beş şehre dağıtmak yerine bir şehirde, hatta birkaç semtte toplayın. Destek vermek kolaylaşır, referans etkisi katlanır.
İlk 100 müşteri, ürün pazar uyumunu test ettiğiniz dönemdir. Bu aşamada ölçülecek en önemli şey yeni kayıt sayısı değil, haftalık kullanım: müşteri yazılımı haftada kaç gün açıyor? Bir de ödeme modülünü açtığınız müşterilerin aylık tahsilat hacmi. Bu ikisi, ileride kredi veya sigorta için de temel verinizi oluşturur.
Riskler, düzenleme ve kim için uygun değil
Düzenleme: lisansı kim taşıyacak?
Bu modelin finans tarafı düzenlemeye tabi ve Türkiye'de kurallar ABD'den farklı. Genel çerçeve şöyle: Türkiye'de ödeme hizmeti sunmak ve elektronik para ihraç etmek 6493 sayılı Kanun kapsamında Türkiye Cumhuriyet Merkez Bankası'nın iznine bağlı. Kredi vermek bankacılık ya da finansman şirketi mevzuatına ve BDDK denetimine giriyor. Sigorta ürünü satmak ve aracılık etmek ise acentelik düzenlemelerine ve SEDDK denetimine tabi.
Küçük bir yazılım girişimi için pratik yol, bu lisansları kendisi almak değil, lisanslı bir ödeme kuruluşu, banka ya da sigorta şirketiyle iş birliği yapmak. Ancak hangi iş birliği yapısının uygun olduğu, paranın hangi hesaptan geçeceği, gelir paylaşımının nasıl tanımlanacağı ve yazılımın hangi noktada "aracılık" sayılabileceği gibi sorular uzman görüşü gerektiriyor. Bu yazı hukuki tavsiye değildir; ödeme modülünü açmadan önce ödeme hukuku konusunda deneyimli bir avukattan ve mali müşavirden görüş alın.
Veri tarafı da ayrı bir başlık. Meslek yazılımı müşterilerin adını, telefonunu, araç plakasını, evcil hayvan sağlık bilgisini tutar; bunların hepsi kişisel veri. Müşteri verisi işleyen küçük bir yazılım firmasının KVKK kontrol listesi başlangıç için iyi bir rehber.
Ticari riskler
- Bankalarla rekabet: Bankalar esnafa POS'u ve sanal POS'u uzun süredir veriyor, komisyonda pazarlık güçleri yüksek. Ödeme gelirinizin ABD'deki gibi olacağını varsaymayın.
- Kredi riski: Kredi ürününü bir kurumla birlikte sunsanız bile, kötü giden krediler itibarınızı etkiler. Kredi tarafını çok geç ve çok dikkatli açın.
- Küçük işletmenin kırılganlığı: Esnaf kapanır, el değiştirir, sezonluk çalışır. Müşteri kaybı oranınız kurumsal SaaS'tan yüksek olacaktır.
- Dar pazar tavanı: Bazı mesleklerde toplam işletme sayısı sınırlıdır. Tek dikeyde tavanı gördüğünüzde komşu mesleğe geçmek gerekir; ServiceTitan'ın tesisattan çatıya ve haşere kontrolüne genişlemesi bunun örneği.
- Kriz duyarlılığı: Ödeme gelirine yaslanan model, müşterinin cirosu düştüğünde aynı hızla düşer. Toast'un pandemideki deneyimi bunun en net örneği.
- Entegrasyon yükü: e-Fatura, ödeme, tedarikçi kataloğu, mesaj altyapısı: her entegrasyon bakım ister ve küçük ekibi yorar.
Kim için uygun değil?
Bu model hızlı para isteyen biri için uygun değil. İlk 100 müşteri aylarca süren saha çalışması ister ve finans geliri ancak güven ve hacim oluştuktan sonra gelir. Sahaya inmeyi sevmeyen, esnafla aynı dili konuşmaktan sıkılan, ürünü bilgisayar başında tasarlayıp reklamla satmayı umut eden ekipler için de uygun değil. Seçtiğiniz mesleği içeriden tanımıyorsanız, bunu yapan birini ortak almadan başlamayın. Kendi parasıyla, yani bootstrapping ile ilerlemeye hazır olmak da gerekiyor; çünkü Türkiye'de bu alanda erken aşama yatırımcı bulmak, ürün kullanılmaya başlamadan zor.
Tersine, bir mesleğin içinden gelen, babasının dükkânında büyümüş, o mesleğin derdini bilen ve yazılım yapabilen ya da yapan biriyle ortaklık kurabilen biri için bu, Türkiye'de görece az kalabalık bir alan. Hazır bir işletmeyi devralarak o mesleğin içine girmeyi düşünenler serinin işletme devralma yazısına da bakabilir; bir servis işletmesini devralıp kendi yazılımını içeriden geliştirmek de bir yol.
90 günlük başlangıç planı
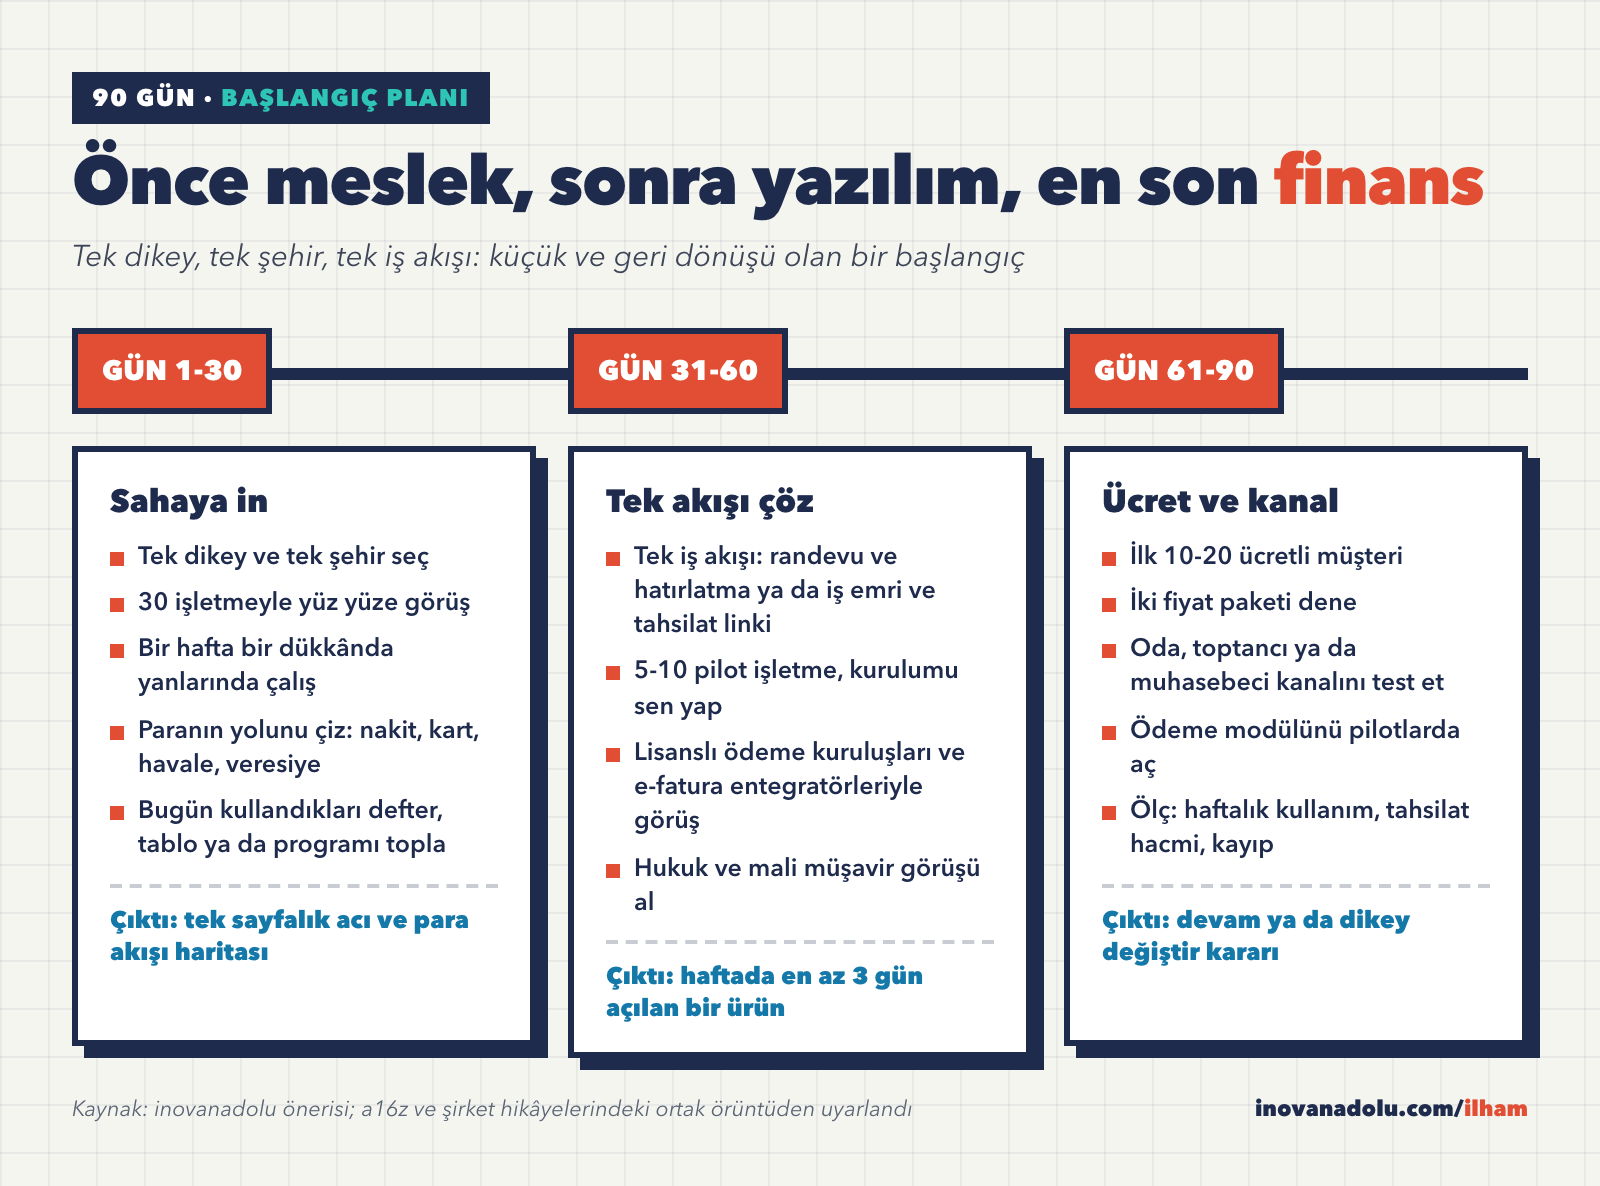
Aşağıdaki plan tek dikey, tek şehir ve tek iş akışı üzerine kurulu. Amaç 90 günün sonunda "devam mı, dikey mi değiştirelim?" sorusuna veriyle cevap verebilmek.
Gün 1-30: Sahaya in
Altı dikeyden birini seçin; tercihen içeriden tanıdığınız birini. Seçtiğiniz şehirde 30 işletmeyle yüz yüze görüşün. Bunlardan birinde bir hafta boyunca, mümkünse yanlarında çalışarak geçirin. Paranın yolunu çizin: müşteri nasıl ödüyor (nakit, kart, havale, veresiye), tedarikçiye nasıl ödeniyor, çalışan nasıl ücret alıyor. Bugün kullandıkları defteri, tabloyu ya da programı toplayın. Ay sonunda tek sayfalık bir "acı ve para akışı haritası" elinizde olsun.
Gün 31-60: Tek akışı çöz
Haritadaki en büyük acıyı çözen tek bir iş akışı seçin: randevu ve hatırlatma, ya da iş emri ve tahsilat linki. Bunu bir MVP olarak, gerekirse yarı elle çalışan bir sistemle kurun. 5 ile 10 pilot işletmeye kurulumu kendiniz yapın. Aynı dönemde iki üç lisanslı ödeme kuruluşu ve e-fatura entegratörüyle görüşün; iş birliği koşullarını, teknik entegrasyonu ve gelir paylaşımı modellerini öğrenin. Bir avukat ve bir mali müşavirle ilk görüşmeyi bu aşamada yapın. Hedef: pilot işletmelerin ürünü haftada en az üç gün açması.
Gün 61-90: Ücret ve kanal
Pilotlardan ve yeni görüşmelerden ilk 10 ile 20 ücretli müşteriyi kazanın. İki farklı fiyat paketi deneyin. Esnaf odası, toptancı ya da muhasebeci kanallarından en az birini test edin. Ödeme modülünü önce birkaç pilot işletmede açın ve tahsilat hacmini izleyin. Üç sayıyı her hafta ölçün: haftalık aktif kullanım, yazılım üzerinden geçen tahsilat hacmi ve müşteri kaybı. 90. günde bu üç sayıya bakarak karar verin.
Destek tarafında, yazılım geliştirme ve dijitalleşme projelerinde KOSGEB programlarını takip etmekte fayda var; hangi programın uygun olduğu ve koşulları dönemden döneme değiştiği için güncel çağrıları kontrol edin.
Son söz: mesleği bilen kazanır
Dikey SaaS ve gömülü finans, ilk bakışta bir teknoloji modeli gibi görünüyor. Aslında bir sabır ve yakınlık modeli. Toast restoranların, ServiceTitan tesisatçıların, Mindbody stüdyoların gününü herkesten iyi anladığı için kazandı. Para, o anlayışın ödülü olarak geldi.
Önce mesleğin derdini çözersiniz, para sonra kendi yolunu yazılımın içinden bulur.
Türkiye'de 184 meslek kolu, 2 milyondan fazla esnaf ve kartla, taksitle ödemeye alışkın bir müşteri kitlesi var. Bunların çoğu için işi uçtan uca yöneten ve parayı aynı ekrana koyan bir yazılım henüz yok. Kombi ustasının spiral defteri, bu boşluğun en somut resmi.
Siz hangi mesleği içeriden tanıyorsunuz? O meslekte para nereden akıyor, nerede kayboluyor? Fikrinizi, sorunuzu ya da sahadan gözleminizi SaaS girişimleri kanalında, finans tarafını Fintech kanalında, esnafın gözünden yaşadıklarınızı Kobiler Topluluğu kanalında paylaşın. Türkiye'de olmayan diğer iş modellerini merak ediyorsanız Türkiye'de olmayan 15 iş modeli yazımıza da göz atabilirsiniz.
Paylaş

inovanadolu
inovanadolu platformu


Henüz yorum yok
İlk yorumu sen yaz
Bu yazı hakkında ilk sözü söyleyen sen ol. Deneyimini paylaş, katılmadığın yeri yaz ya da merak ettiğini sor.